
La baisse a donné aux traders baissiers des occasions de prendre leurs bénéfices, tandis que les retournements répétés des cours ont accru le risque lié au maintien de positions à effet de levier.
Les chiffres de la CFTC ont montré que les positions nettes à découvert ont diminué de 6437 $BTC, à 59458 $BTC, contre une baisse plus faible de 1145 $BTC des positions nettes longues, à 28847 $BTC.
Le recul plus rapide des positions à découvert a réduit le déséquilibre baissier, même si les fonds à effet de levier détenaient plus de deux fois plus de positions nettes à découvert que de positions nettes longues.
La baisse du Bitcoin expose les traders à une pression croissante du marché
La faiblesse du Bitcoin s’est accentuée le 7 octobre, alors que les rendements des bons du Trésor approchaient 5,3 % et que les anticipations d’un resserrement supplémentaire de la Réserve fédérale pesaient sur les actifs spéculatifs.
La hausse des prix du pétrole a renforcé les inquiétudes concernant la persistance de l’inflation, tandis que la hausse des rendements obligataires a accru l’attrait relatif des placements rémunérés.
La cryptomonnaie est ensuite passée sous les 81 000 $ le 8 octobre, poursuivant son repli depuis les niveaux proches de 87 000 $ atteints au début du mois. La baisse a affaibli la confiance dans le redressement du Bitcoin de fin septembre, notamment parce que la demande via les fonds négociés en bourse cotés aux États-Unis s’est détériorée.
La volatilité des marchés s’est de nouveau intensifiée le 13 octobre, lorsqu’une forte vague de ventes d’actions sud-coréennes du secteur des semi-conducteurs s’est propagée aux marchés boursiers asiatiques.
Comme l’a rapporté CryptoSlate, le KOSPI sud-coréen a chuté d’environ 5,5 %, Samsung Electronics et SK Hynix enregistrant de lourdes pertes dans un contexte d’inquiétudes concernant le financement et la rentabilité des investissements dans l’intelligence artificielle.
La vague de ventes a coïncidé avec environ 813 millions de dollars de liquidations de cryptomonnaies sur 24 heures, dont 686,72 millions de dollars de positions haussières. Le Bitcoin est brièvement passé sous les 81 000 $ avant de rebondir au-dessus de 83 000 $.
Les fluctuations de cours qui en ont résulté ont rendu les importantes positions directionnelles de plus en plus risquées, incitant financièrement les fonds à effet de levier à réduire leur exposition, alors même que le Bitcoin restait sous pression.
Les hedge funds augmentent de 48 % leurs positions sur écarts alors que leur exposition aux contrats à terme se contracte
Alors que les fonds à effet de levier réduisaient leur exposition nette à la baisse, ils augmentaient leurs positions combinant des contrats à terme sur le Bitcoin à l’achat et à la vente.
Les données de la CFTC ont montré que les positions sur écarts ont progressé de 2719 équivalents $BTC par jambe, pour atteindre environ 8434 équivalents $BTC, soit une hausse de près de 48 % au cours de la semaine de déclaration.
Ces stratégies peuvent consister à acheter des contrats à terme ayant une date d’échéance tout en vendant des contrats arrivant à échéance un autre mois, ce qui permet aux traders de chercher à tirer profit des écarts de prix entre contrats à terme tout en limitant leur exposition directionnelle.
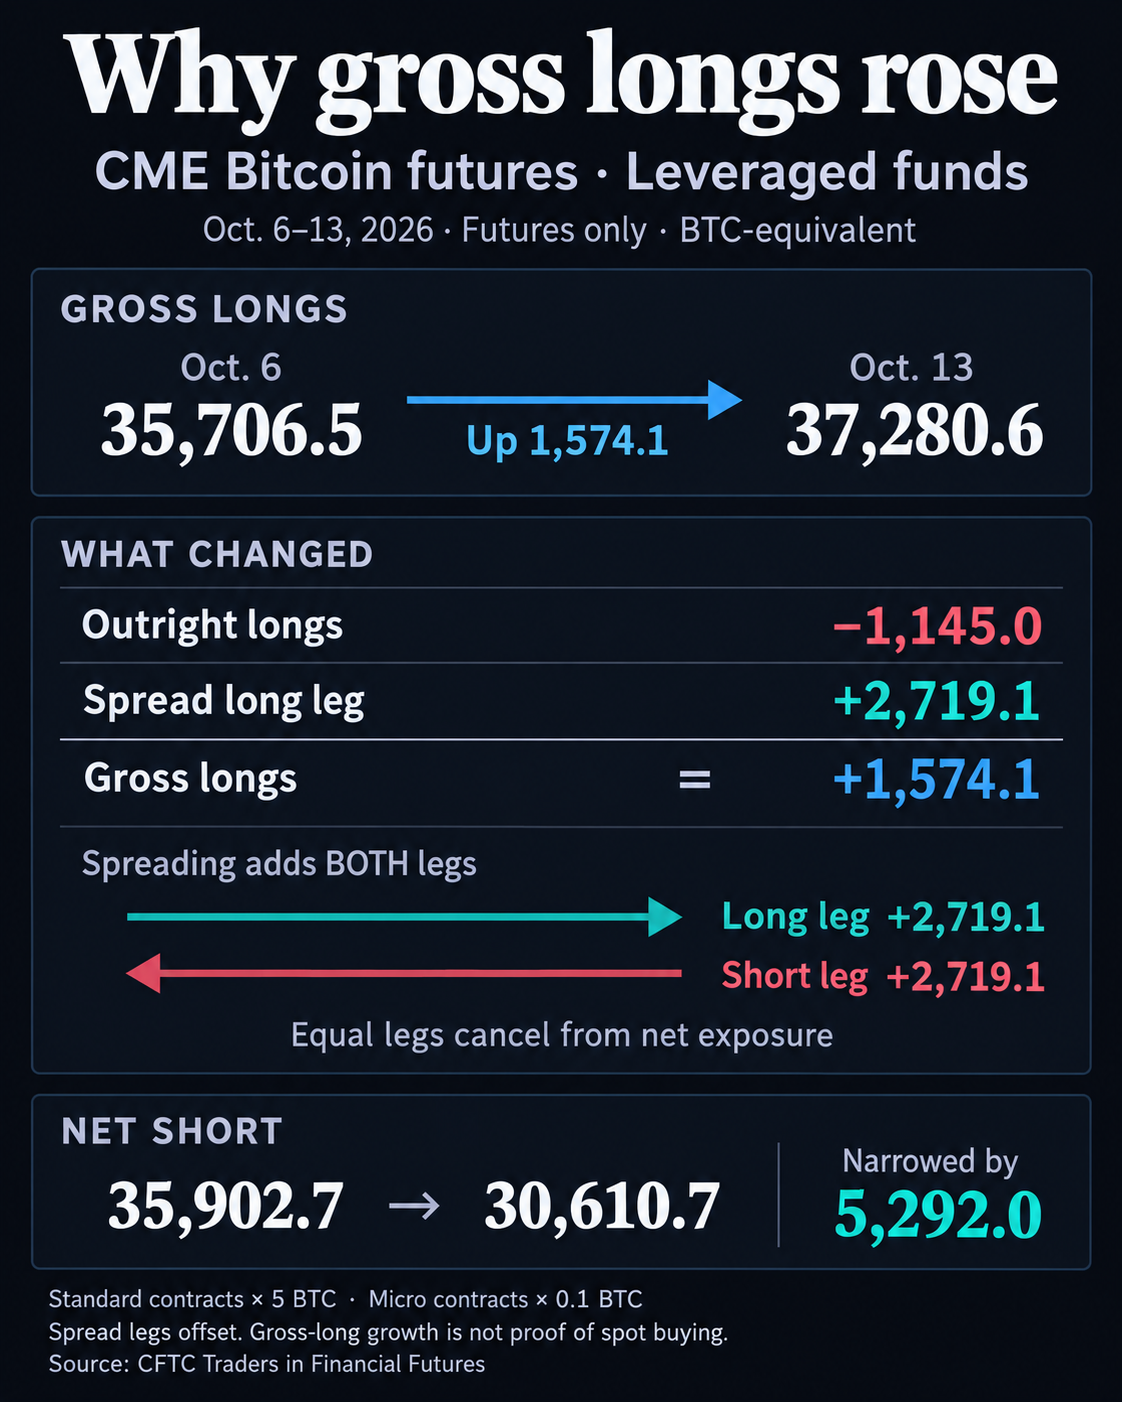
Cette hausse a porté l’exposition brute longue à environ 37281 $BTC, après une progression de 1574 $BTC, même si les positions nettes haussières ont diminué.
Dans le même temps, l’exposition brute courte a diminué de 3718 $BTC, à 67891 $BTC, car l’intensification des positions sur écarts a partiellement compensé la réduction des positions directionnelles à découvert.
Cette évolution a coïncidé avec une contraction plus générale de la participation aux contrats à terme sur le Bitcoin du CME. L’intérêt ouvert combiné des contrats Bitcoin standard et micro a diminué d’environ 3567 équivalents $BTC, soit 3,2 %, au cours de la semaine.
Ensemble, ces chiffres montrent que les fonds à effet de levier réduisent leur exposition nette au marché tout en affectant davantage de capitaux à des positions compensatoires sur contrats à terme.
Les gestionnaires d’actifs ont conservé un profil différent, détenant environ 18440 équivalents $BTC en positions nettes longues. Leur déséquilibre haussier a augmenté d’environ 547 $BTC, principalement parce que les positions à découvert ont diminué plus rapidement que les positions longues.
Cependant, l’évolution ultérieure du Bitcoin a compliqué les perspectives des deux groupes.
Le 14 octobre, une inflation à la consommation aux États-Unis plus élevée que prévu a ravivé les anticipations d’une nouvelle hausse des taux de la Réserve fédérale, faisant passer le Bitcoin sous les 83 000 $.
Le lendemain, une forte accélération de l’inflation de gros a fait chuter la cryptomonnaie à environ 79 730 $ et déclenché 939 millions de dollars de liquidations de cryptomonnaies.
Le Bitcoin est ensuite remonté à environ 82 800 $ le 19 octobre, même si le marché restait vulnérable à de nouvelles ventes. CryptoSlate a rapporté que Glassnode avait repéré une forte concentration d’intérêt acheteur près de 80 000 $, le prochain niveau de soutien majeur se situant autour de 78 000 $ si ce seuil cède.
Ces mouvements sont survenus après la dernière photographie des positions de la CFTC, soulevant la question de savoir si les fonds à effet de levier avaient continué à réduire leur exposition baissière ou reconstitué des positions à découvert lors de la reprise des ventes.
Le prochain rapport de la CFTC, prévu le 23 octobre et portant sur les positions au 20 octobre, donnera la première indication de la réaction des hedge funds à la dernière baisse du Bitcoin due à l’inflation et permettra de savoir si la réduction antérieure des paris baissiers s’est poursuivie alors que la cryptomonnaie peinait à établir un support au-dessus de 80 000 $.