
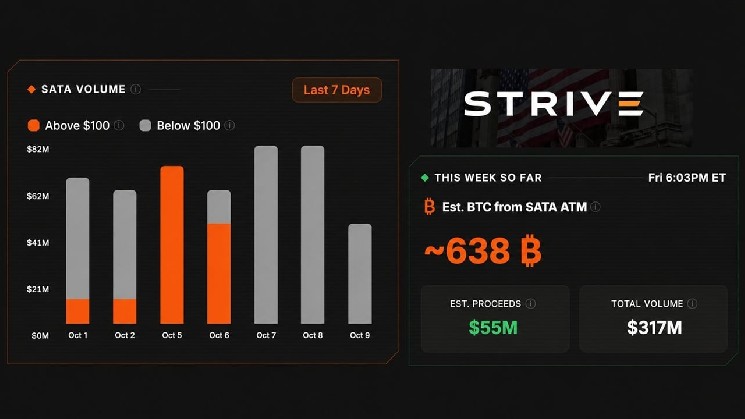
Et avec le cours du bitcoin proche de 82 800 $ vendredi, 638 $BTC valent environ 53 millions de dollars, ce qui correspond à l’estimation du produit de l’émission.
Deux journées ont fait l’essentiel du travail
Des volumes supérieurs à 100 $ ont été enregistrés lundi 5 octobre et pendant la majeure partie de mardi 6 octobre. De mercredi à vendredi, SATA s’est négocié entièrement sous le pair, et l’émission estimée est restée au point mort, alors même que le volume quotidien atteignait certains de ses niveaux les plus élevés de la semaine.
C’est le frein intégré à ce type de mécanisme. Vendre de nouvelles actions privilégiées sous le pair diluerait la promesse même du programme, alors l’émission s’interrompt jusqu’à ce que les acheteurs fassent remonter le cours. Par conséquent, la demande de bitcoins de la semaine dépendait presque entièrement de la demande pour un produit à rendement sur deux journées de négociation.
Le modèle Saylor
Michael Saylor a conçu ce modèle chez Strategy avec STRC, son action privilégiée perpétuelle à taux variable, que l’on peut décrire comme le moteur des achats de Strategy en 2026. SATA de Strive est une version réduite de la même idée.
Cette semaine, la copie a été plus active que l’original, du moins selon les dernières données déposées. Le dépôt 8-K de Strategy du 5 octobre indique qu’elle n’a vendu aucune action STRC du 28 septembre au 4 octobre. Son achat de 334 $BTC du 1er au 4 octobre a plutôt été financé par la vente d’actions ordinaires MSTR, portant son portefeuille à 848000 $BTC.
La situation de Strive
Le propre dépôt 8-K de Strive du 5 octobre apporte les précisions restantes :
- 29462 $BTC détenus au 2 octobre, après l’achat de 2000 $BTC à un prix moyen d’environ 84422 $ entre le 28 septembre et le 2 octobre.
- 8137 $BTC ajoutés au troisième trimestre, à un coût moyen de 78885 $.
- Un « rendement en $BTC » de 18,5 % depuis le début du trimestre et de 63,2 % depuis le début de l’année au 30 septembre, selon la mesure de croissance du bitcoin par action de l’entreprise.
- Aucun principal de dette, mais environ 168 millions de dollars d’obligations annuelles de dividendes SATA, en rythme annualisé.
C’est là le compromis, d’autant que chaque action SATA vendue finance l’achat de bitcoins aujourd’hui et alourdit la facture des dividendes de demain. Le modèle fonctionne tant que les investisseurs continuent de payer le pair ou davantage, mais ralentit dès qu’ils cessent de le faire.