
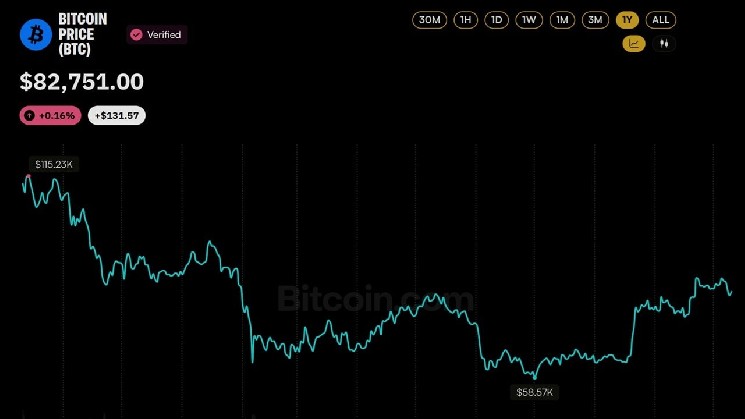
À l’époque et aujourd’hui
La façon la plus claire de mesurer l’année est de comparer les deux situations côte à côte :
- Record historique : 126 080 $ le 6 octobre 2025, alors qu’aujourd’hui, le prix du bitcoin est d’environ 82 700 $.
- Capitalisation boursière : Environ 2,43 billions de dollars le 10 octobre 2025, mais elle a perdu environ 738 milliards de dollars depuis, et s’établit maintenant à quelque 1,66 billion de dollars.
- Liquidations : 19 milliards de dollars en une nuit à l’époque. Cette semaine, toutefois, a connu une journée à 1,1 milliard de dollars le 8 octobre, avant que le montant ne retombe à 228 millions de dollars vendredi.
- Fonds négociés en bourse (ETF) : Les ETF bitcoin au comptant détiennent désormais une part importante du marché, et ils ont enregistré cette semaine des sorties de plus de 700 millions de dollars, les sorties sur deux jours approchant 1 milliard de dollars.
En termes simples, le prix du bitcoin n’a jamais retrouvé le sommet atteint quatre jours avant le krach. Depuis, chaque hausse s’est heurtée au souvenir de ce que l’effet de levier a provoqué cette nuit-là.
L’effet de levier reste au cœur du sujet
Le krach n’a pas mis fin à l’effet de levier, il a simplement changé son calendrier, et des épisodes similaires se sont répétés en 2026, notamment une purge le 20 janvier et un « deuxième dimanche noir » le 1er février, qui a effacé environ 2,2 milliards de dollars de positions en 24 heures.
La baisse de cette semaine jusqu’à un plus bas mensuel de 80 308 $, suivie d’un rebond à 83 000 $, était plus modeste, mais a suivi le même schéma : les positions longues surchargées ont d’abord été liquidées, puis les positions courtes ont été prises dans un short squeeze.
Le positionnement semble désormais évoluer dans la direction opposée, les outils de suivi on-chain signalant environ 3,3 milliards de dollars de positions courtes sur le bitcoin susceptibles d’être liquidées jusqu’à 85 000 $. Si le bitcoin franchit cette zone, les achats forcés pourraient infliger aux baissiers ce que le 10 octobre a infligé aux haussiers, mais à une échelle moindre.
Quoi qu’il en soit, la leçon du 10 octobre concerne moins les droits de douane qui ont déclenché le krach que l’effet de levier qu’il a mis en évidence. Le marché est aujourd’hui plus petit, et l’effet de levier n’a pas disparu.