
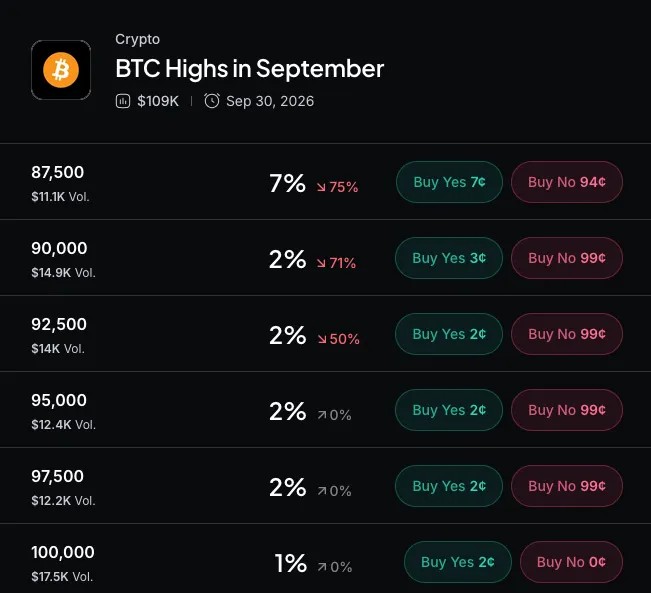
À plus grande échelle, toutefois, ce repli paraît faible par rapport aux gains enregistrés par la cryptomonnaie le mois dernier. Le Bitcoin a passé la majeure partie de l’année dans une forte tendance baissière.
Août et le début du mois de septembre ont tout changé : une bougie de cassure brutale a fait passer le cours du Bitcoin de la tranche médiane des 70 000 $ à plus de 80 000 $ en quelques jours, déclenchant un rallye qui a porté le Bitcoin à un sommet proche de 87 354 $ avant que le marché ne se calme et entre dans la phase de consolidation dans laquelle il se trouve actuellement.
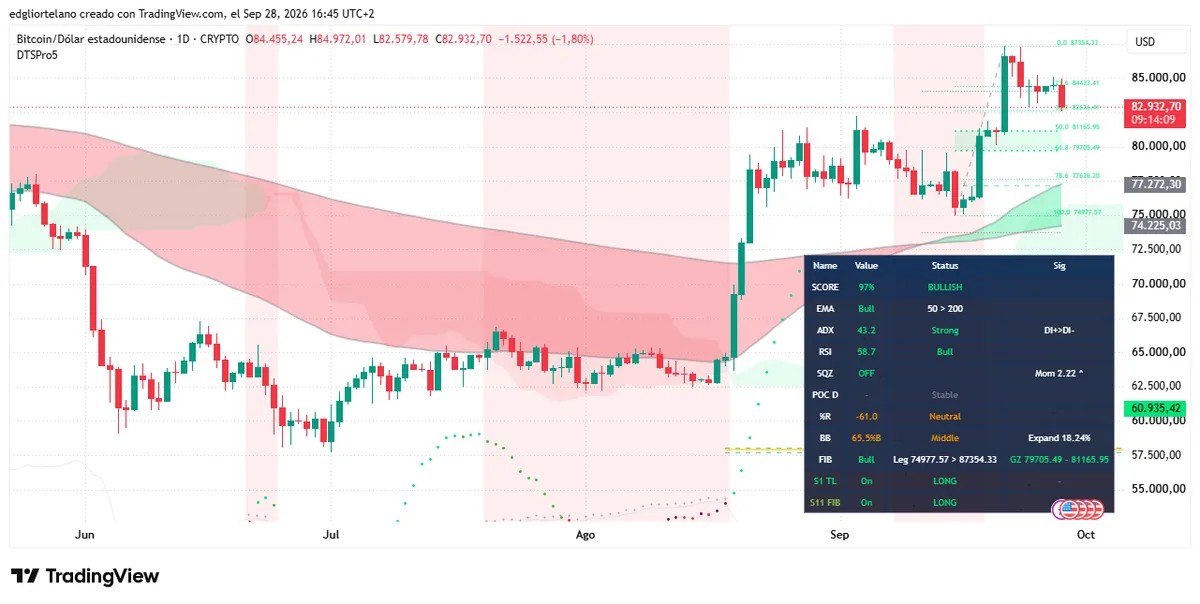
Sous-jacente, la tendance du graphique reste haussière. La moyenne mobile à 50 jours se situe nettement au-dessus de celle à 200 jours, une configuration appelée croisement haussier, qui se maintient depuis la cassure de septembre. L’indice de force relative, ou RSI, mesure la dynamique du marché sur une échelle de 0 à 100 : les valeurs inférieures à 30 suggèrent une situation de survente, et celles supérieures à 70, une situation de surachat.
Pour le Bitcoin, le RSI est actuellement à 58,7, en territoire clairement haussier, sans signaler de surachat. Un croisement haussier se produit lorsque le cours moyen des 50 derniers jours est supérieur à celui des 200 derniers jours. Cela signifie alors que la cryptomonnaie suit une tendance haussière fiable et que les investisseurs se précipitent pour acheter l’actif.
La force de la tendance, mesurée par l’indice directionnel moyen, ou ADX, s’établit à 43,2, bien au-dessus du seuil de 25 qui confirme une tendance, et la volatilité reprend plutôt que de s’atténuer. Rien de tout cela ne garantit que le repli ne s’accentuera pas, mais cela signifie que le recul de lundi ressemble davantage à une digestion qu’à un retournement, pour le moment.
La faute à la guerre en Iran ou à la Fed. Probablement aux deux.
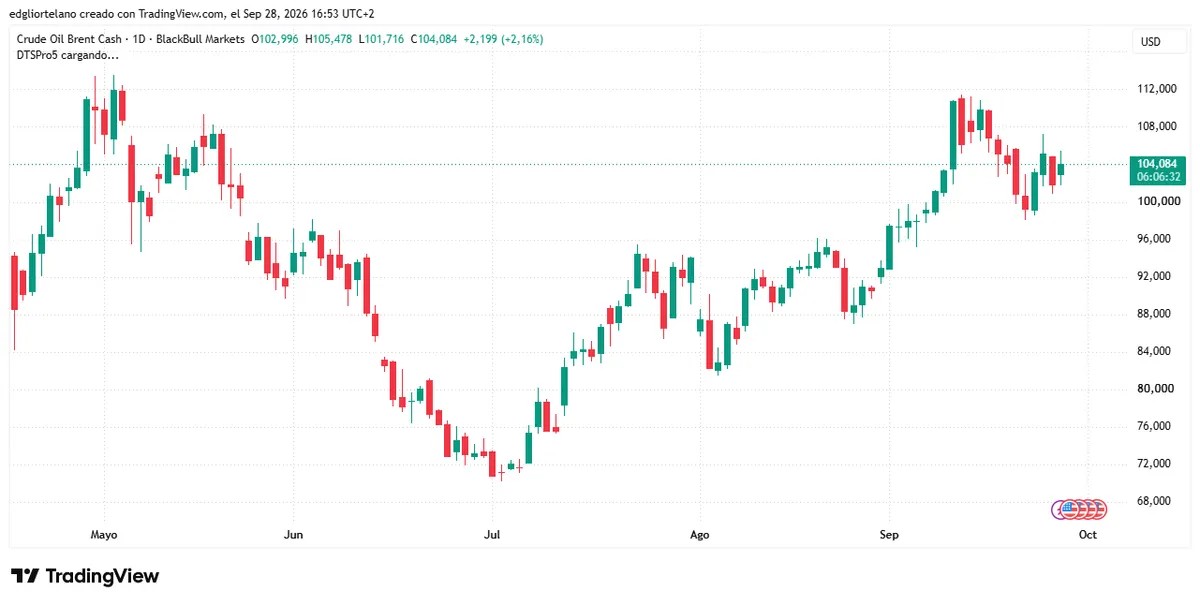
Parmi les catalyseurs probables, le président Donald Trump a rejeté le plan iranien de sept jours visant à mettre fin aux hostilités et à rouvrir le détroit d’Ormuz, ce qui n’a pas plu aux négociants en pétrole. Le Brent a repassé la barre des 100 $ le baril à la suite de cette annonce, puis le dollar s’est renforcé et les rendements des bons du Trésor ont augmenté. Une combinaison difficile pour les actifs sans rendement comme le Bitcoin et l’or.
La plupart des 10 principales cryptomonnaies sont également en baisse. Le BNB recule de 1,98 % sur 24 heures et de 4,28 % sur la semaine. Le HYPE de Hyperliquid a été davantage touché, en baisse de près de 4 % aujourd’hui et de plus de 6 % sur sept jours. Zcash et XRP figurent parmi les rares valeurs en hausse sur le graphique hebdomadaire, avec des gains respectifs de 3,61 % et 1,26 %, même si les deux sont également en baisse aujourd’hui.
La capitalisation totale du marché des cryptomonnaies s’établit autour de 2,86 billions de dollars, en baisse de 1,7 % sur la journée. L’indice Crypto Fear and Greed affiche toujours 70, bien installé dans la zone de « cupidité », tandis que l’Altcoin Season Index est à 63, en faveur des altcoins, sans toutefois que la saison des altcoins soit pleinement lancée.
Les marchés des produits dérivés restent le seul secteur en pleine effervescence. L’intérêt ouvert s’élève à 382,29 milliards de dollars, en hausse de 8,17 %, et le volume des produits dérivés sur 24 heures a bondi de 66,28 %, à 838,18 milliards de dollars. Les liquidations des dernières 24 heures totalisent 478 millions de dollars, dont 386,5 millions de dollars de positions longues et seulement 87,95 millions de dollars de positions courtes. Ce déséquilibre montre que les haussiers à effet de levier sont ceux qui ont été pris à revers lorsque le marché s’est retourné.
Pendant ce temps, les ETF Bitcoin au comptant affichent toujours un solde net positif, prolongeant une série entamée à la mi-septembre qui a empêché la demande institutionnelle de s’effondrer malgré le ralentissement de l’évolution des cours.
Aucune réunion de la Réserve fédérale n’est prévue dans l’immédiat, mais la semaine à venir regorge de données qui détermineront la prochaine décision. Mardi, les offres d’emploi JOLTS seront publiées ; mercredi, ce sera l’indicateur d’inflation privilégié par la Fed ; et vendredi, le rapport sur l’emploi de septembre viendra clore la semaine.
Ces données seront publiées trois semaines après la première hausse des taux de la Fed depuis 2023, adoptée à l’unanimité par 12 voix contre 0 le 16 septembre et qui a porté le taux directeur dans une fourchette de 3,75 % à 4 %. Le gouverneur de la Fed Michael Barr a depuis déclaré qu’un nouveau resserrement serait probablement nécessaire pour ramener l’inflation à l’objectif, et les traders en ont pris note. Des taux plus élevés permettent aux liquidités et aux obligations de rapporter davantage, détournant ainsi les fonds des actifs sans rendement comme le Bitcoin. Ils renforcent également le dollar et augmentent le coût des opérations à effet de levier, ce qui constitue un double frein à l’appétit pour le risque.
L’outil FedWatch du CME évalue actuellement à environ 64 % la probabilité d’une nouvelle hausse d’un quart de point lors de la prochaine réunion du Comité fédéral de l’open market de la Fed, les 27 et 28 octobre. Cette probabilité était de 75 % il y a quelques jours, mais reste suffisamment élevée pour contenir l’appétit pour le risque à l’approche des publications de la semaine.
Avertissement
Les opinions et points de vue exprimés par l’auteur sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement ou autres.