
Ava Labs a déclaré le 9 novembre qu’Avalanche fournirait la technologie de registre centrale à la société de compensation du système alternatif de négociation numérique affilié au NYSE, actuellement en développement. La blockchain sera ainsi la couche qui enregistre et règle les transactions sur des actions tokenisées, si la plateforme obtient les approbations réglementaires nécessaires.
Cette annonce a été faite le 9 novembre par Ava Labs, depuis New York. Elle distingue deux tâches que les présentations sur la tokenisation tendent habituellement à regrouper : émettre une action tokenisée sur une blockchain et régler une transaction portant sur cette action dans un registre auquel les deux contreparties font confiance. Avalanche s’est vu confier la seconde tâche pour une plateforme dont la date de lancement n’a pas encore été fixée.
Cette mission est nouvelle. En septembre, Avalanche était encore l’un des principaux candidats pour la plateforme affiliée au NYSE, après que le dirigeant d’ICE Michael Blaugrund a déclaré que le réseau remplissait bon nombre des critères examinés par le groupe boursier. À ce stade, l’arrangement ne constituait pas un accord signé. Le communiqué du 9 novembre transforme un signal public en un rôle technologique attribué à une société de compensation nommée.
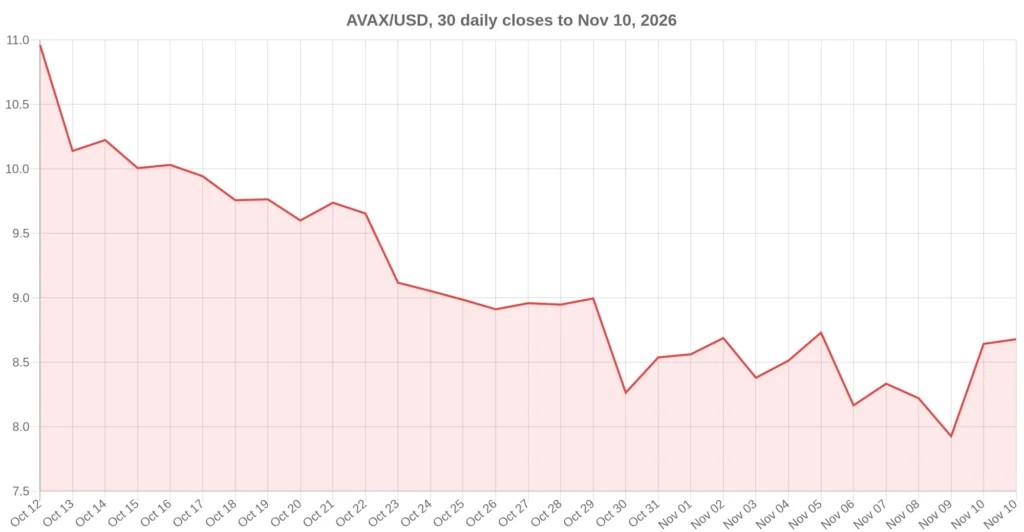
Le jeton natif d’Avalanche s’échangeait à 8,68 $ à 00:50 UTC le 10 novembre, en hausse de 8,8 % sur 24 heures et de 3,6 % sur sept jours. Sa valeur de marché s’élevait à 3,87 milliards de dollars, pour un volume quotidien de 521,8 millions de dollars, selon CoinGecko. Le jeton reste 94,0 % sous son sommet de novembre 2021, à 144,96 $.
Le NYSE a déclaré que son affiliée construisait la plateforme destinée à la négociation et au règlement onchain de titres tokenisés. Le rôle d’Ava Labs est plus limité que la propriété de cette plateforme, et plus précis qu’un partenariat symbolisé par un logo : l’entreprise fournit le registre sur lequel sa société de compensation s’appuiera.
Ce qu’Ava Labs fournit réellement
Le client nommé dans le communiqué n’est pas la bourse. Il s’agit de « la société de compensation de la plateforme », qui utilisera Avalanche comme technologie de registre centrale. Cette distinction compte, car une fonction de compensation comporte des obligations qu’une blockchain d’émission n’a pas : faire correspondre les deux volets d’une transaction, établir son caractère définitif et conserver un registre qui résiste à la défaillance d’une contrepartie.
Le fondateur et directeur général d’Ava Labs, Emin Gün Sirer, a décrit les exigences en termes opérationnels. « Elle répondra aux besoins de règlement atomique 24/7 de la plateforme grâce à une infrastructure dédiée offrant des performances et des coûts prévisibles, au contrôle nécessaire pour satisfaire à ses exigences réglementaires et opérationnelles, ainsi qu’à une connexion à un écosystème plus vaste d’actifs et de liquidités », a-t-il déclaré dans le communiqué.
Examinée de près, cette liste fait apparaître trois choix de conception. Le règlement est qualifié d’atomique, ce qui signifie que les deux volets d’une transaction sont conçus pour être exécutés ensemble, plutôt que par une succession de promesses. Les performances et les coûts sont décrits comme prévisibles, ce qui constitue un engagement en matière de capacité plutôt qu’un bilan de débit. Enfin, la participation est contrôlée, ce qui laisse envisager un ensemble de validateurs ou d’accès soumis à autorisation, plutôt qu’un réseau ouvert où n’importe qui peut produire des blocs.
Le communiqué ne précise pas quels composants d’Avalanche la société de compensation utilisera, comment les validateurs seront sélectionnés ni à quoi ressemblera le barème des frais de la plateforme. Ce sont ces détails qui feraient d’une désignation technologique un système opérationnel pour un marché.
Le registre de règlement, c’est la partie que le NYSE a choisi de confier à un tiers
La présentation du NYSE exprime clairement ce choix. « Au NYSE, nous étudions comment la technologie blockchain peut élargir notre offre en matière d’actions, et nous choisissons la technologie adaptée à chaque tâche », a déclaré Dennis Lee, responsable de l’émission numérique au sein du groupe boursier.
Lee a ensuite décrit la répartition à laquelle l’architecture doit répondre. « La prochaine plateforme de négociation numérique prendra en charge des actions cotées sur plusieurs blockchains, mais le registre qui enregistre et règle les transactions doit être rapide et fiable, nous permettre de contrôler qui peut y participer, maintenir des coûts prévisibles et pouvoir compter sur une vaste communauté de développeurs », a-t-il déclaré. « Avalanche répond à tous ces besoins. »
Il s’agit d’un modèle d’émission multichaîne doté d’un registre de règlement unique en son centre. Une action tokenisée pourrait être émise sur un autre réseau, mais la transaction qui la concerne serait enregistrée et réglée sur Avalanche. Pour les lecteurs qui suivent les blockchains qui « remportent » le marché des actions tokenisées, l’annonce rappelle que plusieurs blockchains peuvent l’emporter à la fois, tandis qu’une autre tient les registres.
Cela change aussi les critères d’évaluation de l’accord. Une plateforme n’a pas besoin qu’Avalanche héberge l’actif. Elle a besoin qu’Avalanche soit l’endroit où deux parties cessent d’être en désaccord sur la propriété d’un actif.
La clientèle d’Ava Labs s’est concentrée sur des produits, pas sur des plateformes
La présentation d’entreprise du communiqué cite JPMorgan Chase, Apollo, la FIFA et l’État du Wyoming parmi les organisations qui travaillent avec Ava Labs, et précise que la société bénéficie du soutien d’Andreessen Horowitz. Ce sont des noms importants, mais la plupart des projets publics qui leur sont associés ont pris la forme de produits : un fonds tokenisé, un projet pilote, une émission ou un groupe fermé de participants.
Le communiqué de l’entreprise souligne explicitement ce contraste : il affirme que les projets blockchain sur les marchés des capitaux se sont largement concentrés sur des produits individuels et des projets pilotes limités, et que le fait d’opérer aux côtés d’un opérateur de marché démontre autre chose.
Il existe une véritable différence entre les modes de défaillance, et c’est pourquoi cette annonce mérite davantage d’attention qu’un projet pilote. Le sponsor d’un fonds tokenisé peut le liquider si l’infrastructure tombe en panne. Un registre de règlement au sein d’une plateforme de négociation, non. S’il s’interrompt, les transactions ne sont pas réglées et les abonnés de la plateforme assument l’exposition. C’est pourquoi les entreprises de compensation ont tendance à acheter de la redondance et des garanties contractuelles de performance plutôt que l’espace de blocs le moins cher, et pourquoi les « coûts prévisibles » figurent dans le devis du fournisseur plutôt que dans un titre publicitaire.
Les différents éléments de l’infrastructure des actions tokenisées arrivent séparément
Cet accord est un élément d’un déploiement qui se construit au grand jour depuis des mois. Le 28 octobre, le service de tokenisation de DTCC a été lancé avec 34 titres et 20 entreprises de Wall Street, plaçant le traitement post-négociation sur la chaîne pour un ensemble défini d’instruments. Quelques jours plus tard, Securitize a étendu son offre d’actions américaines sur la chaîne à 25 actions sur Solana, transférant le volet émission vers un autre réseau.
En réunissant les trois éléments, on voit se dessiner un marché : des émissions sur une ou plusieurs chaînes, des règlements sur une autre, et un intermédiaire de compensation entre les deux qui doit les concilier. C’est cette conciliation qui met à l’épreuve les promesses d’interopérabilité, et c’est l’élément de l’infrastructure qu’aucune annonce isolée ne règle.
La place d’Avalanche dans ce schéma est désormais définie, mais le système n’est pas encore opérationnel. La liste des abonnés de la plateforme, les types d’ordres, les heures de négociation en dehors des séances américaines et la gestion des actifs inter-chaînes ne sont pas documentés dans les informations publiques, et chacun de ces éléments change la charge réelle du registre.
$AVAX est 94 % en dessous de son sommet de 2021 alors que l’infrastructure se met en place
Le marché n’a pas encore valorisé cela comme une victoire commerciale, du moins pas pour l’instant. $AVAX s’échangeait à 10,96 $ le 12 octobre et à 8,68 $ le 10 novembre, soit une baisse de 20,8 % sur la période durant laquelle le déploiement des actions tokenisées a été annoncé étape par étape. Son volume de transactions sur 24 heures, de 521,8 millions de dollars, équivaut à 13,5 % de sa capitalisation boursière de 3,87 milliards de dollars, un ratio compatible avec un altcoin à grande capitalisation activement négocié plutôt qu’avec une réévaluation.
Deux interprétations sont possibles, et les éléments disponibles ne permettent pas de trancher. Selon la première, les infrastructures de règlement constituent une source de revenus qui évolue lentement, dont les retombées économiques profitent à l’opérateur de la plateforme et à son partenaire de compensation avant d’atteindre les détenteurs du token. Selon la seconde, le marché considère que les succès institutionnels liés aux registres ne peuvent pas être monétisés pour l’actif sous-jacent tant que les flux de commissions ne sont pas divulgués. Aucune de ces interprétations n’exige que l’annonce du 9 novembre ait fait bouger le cours, et le communiqué ne donne aucun chiffre permettant au lecteur de calculer ce que la plateforme vaut pour Avalanche.
L’absence de chiffre est l’aspect honnête de l’annonce. Ava Labs a décrit un rôle, pas la valeur d’un contrat. Tant que l’entreprise de compensation, le nombre d’abonnés et le mécanisme de commission ne seront pas rendus publics, toute estimation des revenus par transaction ne sera que de la conjecture présentée comme une analyse.
Ce que l’annonce ne dit pas
Le communiqué ne nomme pas l’entreprise de compensation, ne donne pas de date de lancement et ne décrit pas le calendrier d’approbation réglementaire. Il ne précise pas que $AVAX servira à payer des frais sur la plateforme, et n’engage pas celle-ci à utiliser exclusivement Avalanche pour toutes ses fonctions, puisque le dirigeant de NYSE lui-même évoque des actions cotées sur différentes chaînes de blocs.
Il ne décrit pas non plus la manière dont une action tokenisée émise ailleurs serait représentée sur le registre Avalanche. C’est la question technique qui détermine si la plateforme est véritablement multi-chaînes ou simplement dotée d’émissions multiples et d’une seule infrastructure de règlement.
Ce qui est établi, c’est un engagement daté et attribuable à deux parties nommées : Ava Labs fournira la technologie centrale du registre, le responsable de l’émission numérique de NYSE affirme que ce registre répond aux exigences de la plateforme, et celle-ci reste soumise à des approbations. Ces trois faits constituent le socle. Tout ce qui va au-delà relève de la projection.
Foire aux questions
Avalanche prend-elle en charge les transactions à la Bourse de New York ?
Non. Avalanche fournit la technologie centrale du registre à l’entreprise de compensation d’une plateforme de négociation numérique affiliée à NYSE, qui est encore en développement et soumise à des approbations réglementaires. Le marché des actions existant de la Bourse ne fait pas partie de l’accord décrit le 9 novembre.
Quand la plateforme d’actions tokenisées affiliée à NYSE sera-t-elle lancée ?
Aucune date de lancement n’a été annoncée. Ava Labs a indiqué que la plateforme était soumise aux approbations réglementaires applicables, et ni le communiqué ni le dirigeant de NYSE cité n’ont donné de calendrier.
Quelle chaîne de blocs enregistrera et règlera les transactions ?
Avalanche, selon Ava Labs. Le communiqué indique qu’Avalanche fournit la technologie centrale du registre à l’entreprise de compensation de la plateforme, et le responsable de l’émission numérique de NYSE a décrit ce registre comme la couche qui enregistre et règle les transactions, même lorsque les actions sont cotées sur différentes chaînes de blocs.
L’accord signifie-t-il que $AVAX servira à payer les frais de négociation ?
L’annonce ne le précise pas. Elle présente Avalanche comme le registre utilisé pour la compensation et le règlement, mais ne divulgue aucun mécanisme de commission, partage des revenus ni droit direct lié au token. $AVAX s’échangeait à 8,68 $ à 00:50 UTC le 10 novembre, en baisse de 20,8 % par rapport à son niveau du 12 octobre.
Quels actifs la plateforme négociera-t-elle ?
Des titres tokenisés, avec les actions comme cible déclarée. Dennis Lee, de NYSE, a indiqué que la plateforme prendra en charge les actions cotées sur diverses blockchains, et Ava Labs a déclaré que la conception vise à permettre la négociation, la compensation et le règlement 24/7 pour les abonnés de la plateforme.
Données : CoinGecko.
Cet article ne constitue pas un conseil financier. À des fins éducatives uniquement.