
El protocolo de préstamos nativo de la Ledger de $XRP ha ganado dos votos adicionales de validadores, elevando el apoyo a 21 de 35 validadores de confianza, es decir, el 60%, mientras una de las actualizaciones DeFi más importantes de XRPL se acerca a la supermayoría requerida.
XLS-66 necesita que 29 de 35 validadores voten a favor antes de poder entrar en el período de mayoría obligatorio de dos semanas. Eso deja a la enmienda LendingProtocol ocho votos Sí por debajo del umbral.
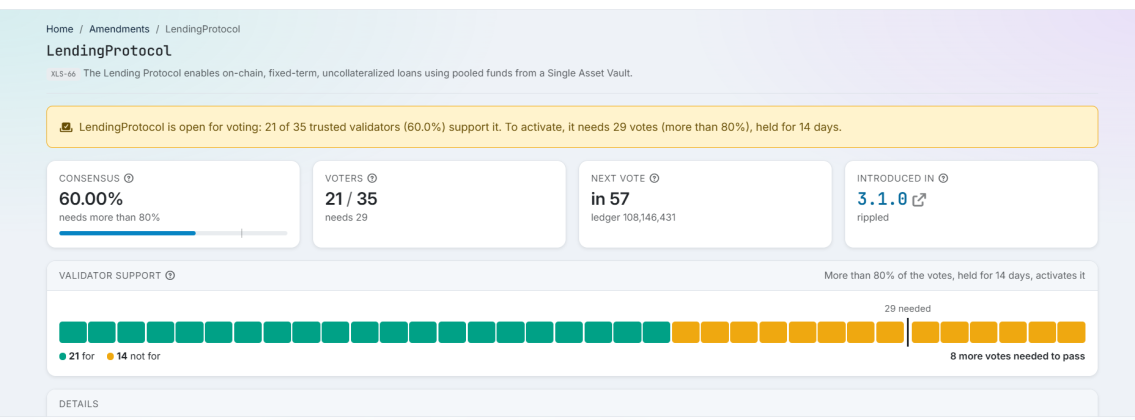
El apoyo ha subido de 19 validadores en las instantáneas recientes de enmiendas a 21 en la actualidad. El avance representa un progreso adicional para una función que entró en la votación de validadores tras el lanzamiento de XRPL v3.1.0.
Lo que desbloquearía el protocolo de préstamos de la Ledger de $XRP
XLS-66 introduciría préstamos nativos, a plazo fijo y sin garantía directamente en la Ledger de $XRP.
En lugar de depender de una plataforma de préstamos con contratos inteligentes externa, el capital agrupado se alojaría dentro de Bóvedas de Activo Único. Las condiciones de los préstamos, la administración y los reembolsos se gestionarían a través de la infraestructura de préstamos a nivel de protocolo de XRPL.
La evaluación crediticia seguiría fuera de la cadena. Los suscriptores determinarían la solvencia de los prestatarios y las condiciones de los préstamos, mientras que la Ledger se encargaría de la ejecución una vez acordadas dichas condiciones.
El diseño también incluye capital de primera pérdida que puede absorber las pérdidas antes que los proveedores de liquidez sénior, lo que ofrece una capa adicional de protección para los depositantes.
Para $XRP, la actualización podría crear otro uso para capital que de otro modo permanecería inactivo. Ripple ha dicho que $XRP puede tomarse y prestarse a través de la infraestructura de préstamos, junto con otros activos compatibles.
Por eso los préstamos nativos han surgido como una parte importante del impulso de XRPL más allá de los pagos y la liquidación, hacia los mercados de crédito.
Las Bóvedas de Activo Único también necesitan la aprobación de los validadores
XLS-66 no funciona por sí solo.
El protocolo de préstamos depende de las Bóvedas de Activo Único según XLS-65, que agrupan capital de múltiples depositantes antes de que esos fondos puedan destinarse a préstamos.
Los datos actuales de validadores muestran que SingleAssetVault va más adelantada, con 23 de 35 votos, es decir, el 65.7%. LendingProtocol se encuentra en 21 de 35.
Por lo tanto, ambos componentes todavía requieren aprobación antes de que toda la pila de préstamos nativos pueda entrar en funcionamiento.
The Crypto Basic informó previamente que Evernorth planea explorar XLS-66 para obtener rendimiento de grado institucional sobre sus tenencias de $XRP, mientras que SOIL y VS1.Finance también han preparado integraciones.
El protocolo además ha pasado por un extenso trabajo de seguridad. A principios de este año, XLS-66 fue descrita como una de las enmiendas más rigurosamente probadas en la historia de XRPL, tras auditorías, verificación formal y correcciones de los problemas detectados durante las pruebas.
Ocho votos más iniciarían el reloj de dos semanas
Una enmienda de XRPL no se activa de inmediato al alcanzar el número requerido de votos.
La red exige que más del 80% de los validadores de confianza mantengan su apoyo de forma continua durante dos semanas. Con 35 validadores participando actualmente, eso significa que se necesitan al menos 29 votos Sí. Si el apoyo baja al 80% o menos durante el período de dos semanas, el temporizador se reinicia.
XRPL demostró recientemente el mismo proceso cuando la enmienda Batch obtuvo su 29.º voto de validador y entró en su período de activación.
Para LendingProtocol, el siguiente hito es, por tanto, claro: ocho validadores adicionales deben pasar a Sí antes de que pueda comenzar la cuenta regresiva de activación de 14 días.
Si XLS-65 y XLS-66 finalmente se activan, XRPL obtendría una infraestructura nativa para agrupar capital y ofrecer crédito evaluado y respaldado mediante suscripción, abriendo una nueva capa de préstamos y liquidez directamente en la red.