
Das native Kreditprotokoll des $XRP Ledger hat zwei weitere Validator-Stimmen erhalten. Damit steigt die Unterstützung auf 21 von 35 vertrauenswürdigen Validatoren oder 60 %, während eine der folgenreichsten DeFi-Erweiterungen des XRPL der erforderlichen Supermehrheit näherkommt.
XLS-66 benötigt 29 von 35 Validatorenstimmen dafür, bevor die vorgeschriebene zweiwöchige Mehrheitsperiode beginnen kann. Damit fehlen der Änderung LendingProtocol noch acht Ja-Stimmen bis zum Schwellenwert.
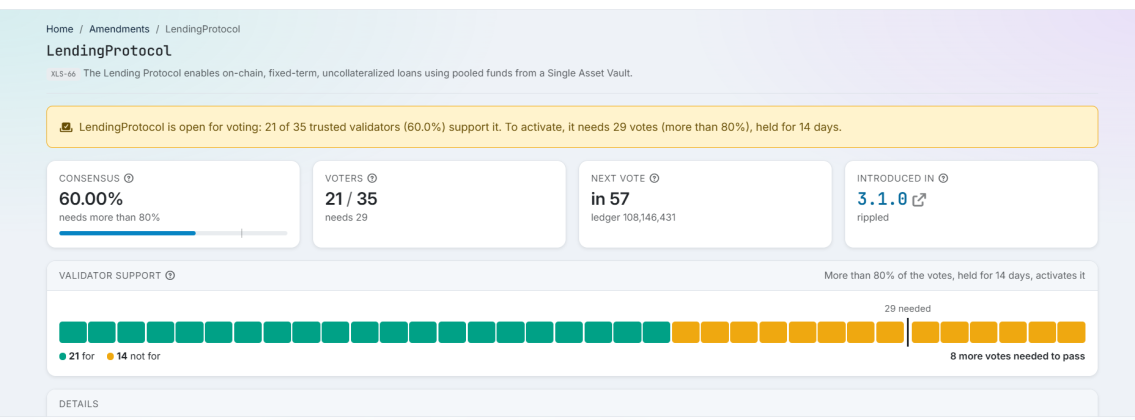
Die Unterstützung ist von 19 Validatoren in jüngsten Änderungsübersichten auf nun 21 gestiegen. Dies ist ein weiterer Fortschritt für eine Funktion, über die nach der Veröffentlichung von XRPL v3.1.0 eine Validator-Abstimmung begann.
Was das Kreditprotokoll des $XRP Ledger ermöglichen würde
XLS-66 würde native, unbesicherte Kredite mit fester Laufzeit direkt auf dem $XRP Ledger einführen.
Anstatt auf eine externe Smart-Contract-Kreditplattform zurückzugreifen, würde gebündeltes Kapital in Single Asset Vaults liegen. Kreditbedingungen, Verwaltung und Rückzahlungen würden anschließend über die Kreditinfrastruktur auf Protokollebene des XRPL abgewickelt.
Die Bonitätsprüfung würde weiterhin off-chain erfolgen. Kreditgeber würden die Kreditwürdigkeit der Kreditnehmer und die Kreditbedingungen festlegen, während das Ledger die Ausführung übernehmen würde, sobald diese Bedingungen vereinbart sind.
Das Konzept umfasst außerdem Kapital, das Verluste zuerst auffangen kann, bevor sie die vorrangigen Liquiditätsanbieter treffen, und so Einlegern eine zusätzliche Schutzebene bietet.
Für $XRP könnte die Erweiterung eine weitere Verwendungsmöglichkeit für Kapital schaffen, das andernfalls ungenutzt bliebe. Ripple hat erklärt, dass $XRP über die Kreditinfrastruktur geliehen und verliehen werden kann, ebenso wie andere unterstützte Vermögenswerte.
Deshalb ist natives Kreditgeschäft zu einem wichtigen Bestandteil des Vorstoßes des XRPL geworden, über Zahlungen und Abwicklung hinaus auch Kreditmärkte zu erschließen.
Auch Single Asset Vault benötigt die Zustimmung der Validatoren
XLS-66 steht nicht für sich allein.
Das Kreditprotokoll hängt von Single Asset Vaults gemäß XLS-65 ab, die Kapital mehrerer Einleger bündeln, bevor dieses für Kredite eingesetzt werden kann.
Aktuelle Validator-Daten zeigen, dass SingleAssetVault mit 23 von 35 Stimmen oder 65,7 % weiter fortgeschritten ist. LendingProtocol steht bei 21 von 35 Stimmen.
Beide Komponenten benötigen daher noch eine Zustimmung, bevor die gesamte native Kreditinfrastruktur betriebsbereit werden kann.
The Crypto Basic berichtete zuvor, dass Evernorth XLS-66 für Renditen in institutioneller Qualität auf seinen $XRP-Beständen prüfen will, während auch SOIL und VS1.Finance Integrationen vorbereitet haben.
Das Protokoll wurde außerdem umfassend auf Sicherheit geprüft. Anfang dieses Jahres wurde XLS-66 als eine der gründlichsten geprüften Änderungen in der Geschichte des XRPL bezeichnet, nachdem Audits, formale Verifikation und die Behebung von beim Testen entdeckten Problemen erfolgt waren.
Acht weitere Stimmen würden den zweiwöchigen Countdown starten
Eine XRPL-Änderung wird nicht unmittelbar aktiviert, sobald sie die erforderliche Stimmenzahl erreicht.
Das Netzwerk verlangt, dass mehr als 80 % der vertrauenswürdigen Validatoren die Unterstützung zwei Wochen lang durchgehend aufrechterhalten. Bei derzeit 35 teilnehmenden Validatoren sind dafür mindestens 29 Ja-Stimmen erforderlich. Sinkt die Unterstützung während der zweiwöchigen Frist später auf 80 % oder darunter, wird der Timer zurückgesetzt.
XRPL hat denselben Ablauf kürzlich veranschaulicht, als die Batch-Änderung ihre 29. Validator-Stimme erhielt und in ihre Aktivierungsphase eintrat.
Für LendingProtocol ist der nächste Meilenstein daher klar: Acht weitere Validatoren müssen mit Ja stimmen, bevor der 14-tägige Aktivierungs-Countdown beginnen kann.
Sollten XLS-65 und XLS-66 letztlich aktiviert werden, würde XRPL eine native Infrastruktur zur Bündelung von Kapital und Vergabe von Krediten mit Bonitätsprüfung erhalten. Dadurch würde direkt auf dem Netzwerk eine neue Ebene für Kreditvergabe und Liquidität entstehen.