
Kirguistán fija plazos regulatorios
Según la publicación de la Agencia Nacional de Activos Virtuales, Japarov presidió la tercera reunión del consejo en Cholpon-Ata el 5 de septiembre. Los participantes debatieron sobre regulación, seguridad y los riesgos derivados de las sanciones y restricciones internacionales que afectan al mercado de activos virtuales del país.
La agencia, conocida como NAVA, recibió dos encargos con un plazo de tres meses: lograr la adopción de un paquete de normas secundarias y estudiar posibles enmiendas a la ley de activos virtuales y a la legislación relacionada. Se trata de instrucciones para continuar el trabajo, no de pruebas de que las normas resultantes ya estén en vigor.
El calendario va más allá de la legislación. Se dieron dos meses al Servicio Estatal de Impuestos para revisar la regulación fiscal. NAVA tiene un mes para determinar el costo y las fuentes de financiación de una plataforma digital de licencias y supervisión, cuyo período de pruebas piloto está previsto a partir del 1 de enero de 2027. Kabar, citando al servicio de prensa presidencial, también informó de esas directrices.
El banco central tiene un encargo aparte: desarrollar y probar a escala piloto una versión digital básica del som antes del 31 de diciembre de 2026, seguida de pruebas en el mundo real a partir de 2027 y de una implementación nacional por fases.
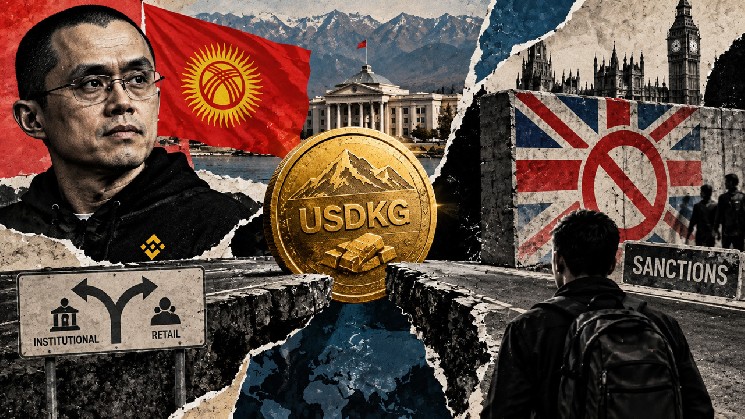
Los proyectos deben mantenerse separados. En una declaración del 6 de noviembre de 2025, el Ministerio de Finanzas dijo que USDKG era distinto de KGST y del som digital, con objetivos, mecanismos y respaldo diferentes. Por tanto, los elogios de CZ a KGST no pueden interpretarse como un respaldo a USDKG ni como una declaración sobre sus reservas.
La propiedad estatal no determina el acceso en el extranjero
En el caso de USDKG, el vínculo con el Estado pasa por su emisor. En la declaración del Ministerio de noviembre de 2025 se indicó que este poseía el 100% de OJSC Virtual Asset Issuer. El anuncio de USDKG del 22 de mayo de 2026 siguió describiendo al emisor como una entidad estatal bajo el Ministerio de Finanzas.
Cuatro días después, el Reino Unido designó al emisor con la referencia RUS3618. El aviso de sanciones del 26 de mayo identifica a la entidad mediante nombres que incluyen USDKG. El registro actual de designaciones enumera una congelación de activos, sanciones relacionadas con servicios fiduciarios, inhabilitación de directores y sanciones relacionadas con servicios de internet.
La justificación declarada por el Reino Unido es que existen motivos razonables para sospechar que el emisor obtuvo un beneficio del Gobierno de Rusia o lo apoyó mediante actividades comerciales de importancia económica para ese Gobierno. Esa es la acusación de la autoridad que impuso la designación sobre el emisor, no una determinación sobre CZ, KGST o titulares de tokens no relacionados.
En el caso de las sanciones financieras, el ámbito pertinente abarca tanto la ubicación como la identidad jurídica. Las directrices de OFSI indican que las normas se aplican a las personas que se encuentran en el territorio y el mar territorial del Reino Unido, así como a las personas del Reino Unido en todo el mundo, incluidas las entidades constituidas conforme a la legislación británica y sus sucursales.
La medida relativa a los servicios de internet aborda otro aspecto del acceso. Los servicios especificados deben tomar medidas razonables para impedir que los usuarios en el Reino Unido accedan a contenidos, sitios web o aplicaciones proporcionados por el emisor designado. La designación establece esa obligación, pero no determina qué servicios han bloqueado efectivamente el acceso.
Estas restricciones no prueban que las transferencias de USDKG se hayan interrumpido en todo el mundo. Muestran por qué la autorización nacional no puede resolver todas las cuestiones de acceso: un servicio extranjero puede tener obligaciones legales que la propiedad estatal kirguisa no elimina.
El canje de USDKG depende de que el titular reúna los requisitos
Las preguntas frecuentes actuales sobre el canje de USDKG dejan clara la distinción entre titulares. Se indica a los usuarios minoristas que recurran a exchanges admitidos para obtener liquidez. La emisión y el canje directos solo están disponibles para clientes institucionales, sujetos a verificaciones de identidad y contra el lavado de dinero, así como a los procedimientos definidos por el emisor. El canje por oro se gestiona caso por caso.
Por tanto, para los titulares minoristas, el activo de reserva y la fuente inmediata de liquidez son cosas distintas. El oro puede respaldar el modelo de respaldo del emisor, pero la vía publicada para los minoristas depende de que otra persona esté dispuesta y pueda comprar el token. Una afirmación sobre el colateral no determina el precio, el volumen ni la disponibilidad de esa operación.
La explicación de la tokenómica del emisor, publicada en diciembre de 2025, describe la emisión de tokens una vez que el oro entra en custodia y se verifica. También describe un colchón de liquidez en moneda fiduciaria destinado a respaldar los canjes sin exigir la venta inmediata de oro.
Ese mecanismo depende de la gestión de las reservas y de la ejecución de los procedimientos del emisor. La página de transparencia de USDKG indica que su valoración del oro utiliza los precios de la fecha de auditoría y muestra un informe del cuarto trimestre de 2025. Esas cifras no determinan cuánto efectivo hay disponible actualmente para atender las solicitudes de canje.
Las observaciones de mercado disponibles son limitadas. El 6 de septiembre, una página de mercado de CoinGecko mostraba filas de mercado de USDKG en Ethereum Uniswap V3 y Curve señaladas como inactivas, lo que indicaba que no había habido operaciones en las tres horas anteriores en esas filas mostradas. Se trata de una observación limitada sobre mercados monitoreados, no de una prueba de que las sanciones causaran la inactividad ni de que no haya disponibilidad en ninguna plataforma.
Del mismo modo, el anuncio del emisor del 22 de mayo decía que USDKG/USDT estaba disponible para inversores profesionales a través de la plataforma extrabursátil de OSL HK. Un anuncio de acceso en mayo no demuestra que la misma vía esté disponible para un titular concreto en septiembre.
La titularidad de los tokens sigue formando parte de un sistema administrativo
El acceso también depende del diseño del token. La documentación actual del proyecto USDKG otorga al propietario la capacidad de pausar las transferencias y emitir tokens. Otorga a los administradores de cumplimiento la capacidad de incluir direcciones en una lista negra y quemar los saldos de las cuentas incluidas en ella. La función de canje documentada quema tokens del propio saldo del propietario.
Son facultades distintas, con consecuencias diferentes. Una pausa de las transferencias afecta al movimiento de tokens, mientras que una lista negra apunta a direcciones. El canje directo sigue siendo un proceso del emisor sujeto a las condiciones de elegibilidad descritas en sus preguntas frecuentes. Poseer tokens por sí solo no elimina esas dependencias.
La página del contrato de Ethereum califica el código fuente como una coincidencia verificada exacta y muestra funciones administrativas, como pausar, incluir en una lista negra, emitir y canjear, en la interfaz publicada. Esto corrobora la existencia de esas interfaces. No identifica quiénes las controlan actualmente ni demuestra cómo se están usando esas facultades.
La auditoría de Consensys Diligence de enero de 2025 revisó una revisión específica del código y describió un grado considerable de confianza depositada en los administradores. Sus hallazgos históricos no deben considerarse una descripción completa de todos los permisos actualmente desplegados ni pruebas de la solvencia actual de las reservas.
Los controles documentados añaden una dependencia aparte al proceso de salida. La elegibilidad determina quién puede canjear directamente; las contrapartes aportan liquidez minorista; los administradores conservan facultades específicas sobre el movimiento de tokens.
Los plazos que Japarov fijó para septiembre crean ahora hitos concretos para el marco interno de Kirguistán: reglamentos secundarios, posibles enmiendas legislativas y el proyecto piloto de la plataforma de licencias. Esas medidas pueden determinar cómo supervisa el país los activos virtuales.
Para los titulares de USDKG, la prueba práctica es si esos servicios están conectados a una vía de salida que puedan utilizar. Una venta minorista sigue necesitando una contraparte, el canje institucional sigue requiriendo la aprobación del emisor y los servicios dirigidos al Reino Unido siguen teniendo obligaciones relativas a las sanciones. Los próximos reglamentos darán forma a la supervisión interna; el acceso depende de cómo se cumplan esas condiciones por separado.