
«La mayoría de la gente no lo había investigado realmente a fondo, e incluso los clientes me preguntaban: “Oye, ¿qué debería hacer con esto? ¿Debería meterme?”», recordó. «Y yo decía: Si tienes mil dólares de sobra y quieres comprar una moneda, adelante». Cuando le preguntaban por su futuro, entonces respondía sin rodeos: «Sinceramente, no lo sabía realmente».
Hoy ve una propuesta diferente. «Creo que ahora Bitcoin probablemente tiene más el carácter de una materia prima, pero, dicho esto, obviamente ha demostrado que puede aumentar sustancialmente de valor», dijo Donalds. «A quienes entraron en 2014 o 2015 les fue muy bien».
Cuando le preguntaron por la legislación que presentó para incorporar a la ley federal una reserva estratégica de Bitcoin, describió Bitcoin principalmente como una cobertura. Los pagos cotidianos siguen formando parte del panorama, pero considera que la protección frente a la política monetaria es su argumento de venta más sólido.
«Pero definitivamente creo que tiene un uso como materia prima, y una cobertura frente a la banca central y la política monetaria probablemente sea su mayor utilidad, lo que le da propiedades similares a las del oro», comentó. El congresista añadió:
«Así que, en algunos aspectos, es algo así como oro digital».
Bitcoin.com News preguntó si apoyaba adquisiciones neutrales desde el punto de vista presupuestario, más allá del Bitcoin obtenido mediante incautaciones. Donalds distinguió las incautaciones de las fuerzas del orden de la formación deliberada de reservas, sin explicar un mecanismo de compra.
«Pero sí creo que es importante buscar formas para que no solo el gobierno federal, sino también los gobiernos estatales, empiecen a constituir una reserva estratégica», dijo. «De cara al futuro, los gobiernos tienen que encontrar formas de protegerse del riesgo de las tasas de interés y de otras preocupaciones, y creo que esta es una manera de hacerlo».
Se mostró menos categórico sobre si las ventas anteriores de Bitcoin por parte del gobierno federal fueron un error. Le dijo a Bitcoin.com News:
«Probablemente sea demasiado pronto para decirlo... Ahora se podría decir que fue un error, dependiendo de la valoración a la que lo vendieron, pero creo que lo importante era cuál fue el proceso de toma de decisiones en ese momento».
El Congreso todavía piensa en libretas de ahorro
Al preguntarle por la ley GENIUS, centrada en las stablecoins, y el proyecto de ley CLARITY sobre la estructura del mercado de las criptomonedas, Donalds señaló al Senado como el principal obstáculo para un marco viable. Su diagnóstico fue contundente y no se limitó a los propios legisladores.
«El problema es que hay un montón de senadores que no tienen ni idea de lo que realmente es todo esto, y su personal tampoco lo sabe», dijo. «Así que hay mucha desinformación y muchos puntos de vista diferentes circulando por el Capitolio, especialmente en el Senado de Estados Unidos».
Sus declaraciones se produjeron después de la fallida votación de cierre del debate del mes pasado, que dejó paralizado el avance legislativo de la ley CLARITY. Donalds predijo que la Cámara de Representantes aprobaría el mismo paquete legislativo en el próximo Congreso. Argumentó que algunos miembros de ambas cámaras todavía abordan las finanzas desde una perspectiva anticuada.
«Pero lo que empezamos a ver es que un puñado de miembros del Senado, y también de la Cámara, todavía piensan, no sé por qué, en términos de cuentas de ahorro con libreta y de cuadrar el registro de sus ahorros, en vez de pensar en cómo serán los activos del futuro», dijo.
También puso en duda la familiaridad de los legisladores de más edad con las criptomonedas y las finanzas descentralizadas (DeFi). Su valoración de la legislación tuvo en cuenta esa limitación:
«CLARITY es tan buena como se puede conseguir con la composición actual del Congreso. Creo que probablemente se necesitarán nuevos líderes que realmente puedan llevarnos hasta allí».
Una reserva en Florida, pero no una moneda digital de banco central
Apoya que el gobierno sea propietario de Bitcoin. En cambio, se opone a una moneda digital de banco central (CBDC), por su preocupación por la vigilancia financiera.
«Nunca querría que el gobierno emitiera una moneda digital en la que se suponga que debemos confiar en que el gobierno nunca mirará tras el telón las transacciones financieras de los estadounidenses», dijo Donalds. «Nunca apoyaría una moneda digital de banco central, y nunca lo haré».
Dijo que mantendría la prohibición de las CBDC en Florida promulgada por Ron DeSantis. Donalds también acusó a quienes se oponen a CLARITY de apoyar una CBDC. En cuanto a la industria cripto de Florida, señaló dos prioridades.
«En primer lugar, tenemos propuestas para crear una reserva estratégica en Florida», dijo Donalds. «También creo que iniciativas relacionadas con los exchanges fraccionarios, que permitan tener propiedad fraccionaria de activos del mundo real, son algo en lo que Florida definitivamente puede tomar la iniciativa».
Esto último significa ser propietario de una parte de un activo, en lugar de poseerlo en su totalidad. Donalds dijo que Florida podría promover activos digitales utilizados para invertir y como derivados vinculados a bienes inmuebles, aunque en la entrevista no detalló normas específicas ni un calendario.
La disputa sobre los seguros se reduce a quién paga
La conversación pasó de los activos digitales a las facturas que los floridanos pagan en sus hogares. En la contienda por la gobernación de Florida, Donalds se enfrenta al demócrata David Jolly, exrepresentante de Estados Unidos por el Estado del Sol.
Al preguntarle por el énfasis de Jolly en la asequibilidad, los seguros de propiedad, la educación y la atención médica, Donalds centró sus críticas en los seguros. La campaña de Jolly incluye una propuesta de seguros de propiedad que busca eliminar por completo del mercado de seguros privados los riesgos relacionados con huracanes y vientos, y concentrar esa exposición en un único fondo estatal de seguros contra catástrofes.
Donalds opinó sobre la propuesta y ofreció su perspectiva:
«Su plan de seguros es una toma del control por parte del gobierno de los seguros contra vientos en Florida, y su propuesta tiene varios problemas. El primero es que no tiene el dinero para financiarla».
Donalds cuestionó las fuentes de financiación propuestas y sostuvo que gravar las ganancias de las aseguradoras se volvería problemático si su actividad pasara al gobierno. También dijo que los impuestos al desarrollo turístico eran ingresos locales que sumaban unos 2 mil millones de dólares, y sostuvo que redirigirlos requeriría una enmienda a la constitución estatal.
Su objeción más amplia tenía que ver con el próximo huracán. Donalds sostuvo que eliminar los recargos a los asegurados dejaría al estado con la carga de pedir grandes préstamos para pagar las reclamaciones, y que los residentes acabarían asumiendo la factura mediante impuestos.
«Si no se va a poder cobrar recargos a los asegurados, entonces el estado de Florida tendrá que pedir prestados 30 mil millones de dólares en el mercado de bonos», dijo. «Piensen cuánto costaría eso». Advirtió que las tormentas recurrentes exigirían préstamos recurrentes y calificó el enfoque de Jolly sobre la asequibilidad de «estupidez económica, sin base en la realidad».
Donalds propuso como objetivo propio reducir las facturas de seguros un 20%. «Mantenemos la reforma de responsabilidad civil respaldada por el gobernador DeSantis. También hacemos algunas reformas estructurales a nuestro mercado de seguros», dijo. «Hacemos que los permisos sean automáticos después de las tormentas, para que, cuando pase la tormenta, la gente obtenga automáticamente un permiso para reconstruir o rehabilitar su propiedad».
Rebatió la idea de que trasladar la cobertura contra vientos a manos del gobierno supondría ahorros del 60% al 70%, y sostuvo que el riesgo seguiría financiándose mediante primas o préstamos públicos. Dijo:
«De todos modos, acabas gravando a todo el mundo, y no creo que eso sea sensato».
Donalds ve algo más que una apuesta electoral
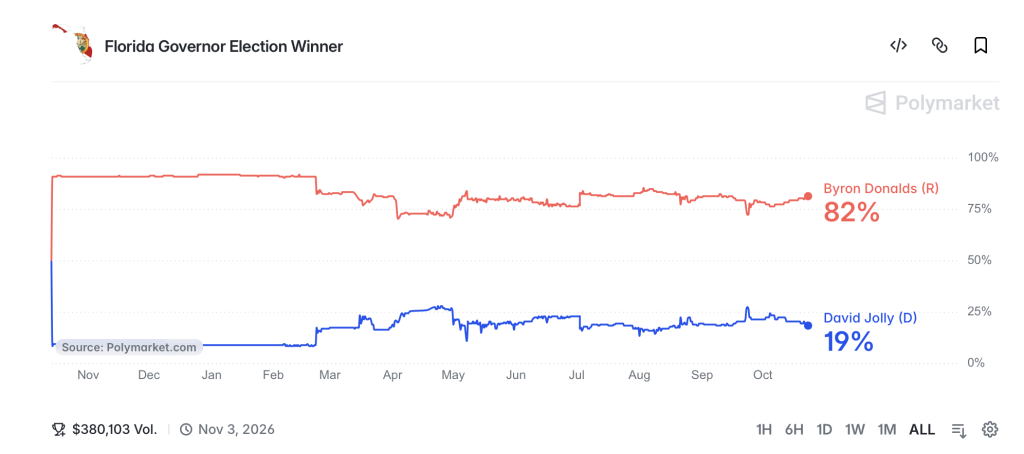
La entrevista pasó entonces a los mercados que negocian sobre el propio Donalds. Bitcoin.com News citó probabilidades aproximadas del 79% en Polymarket y del 76% en Kalshi en el momento de la conversación. Desde entonces, las probabilidades han aumentado al 82%, al 23 de octubre de 2026.
«Creo que ofrecen una mejor ventana al seguimiento diario. Las encuestas solo dan una instantánea en el tiempo», explicó Donalds. «Lo que realmente se quiere observar son las líneas de tendencia, y eso es lo que ofrecen los mercados de predicción».
Aun así, dijo que las papeletas importaban más que los precios favorables: «Pero, al final de todo, siempre se tratará de lo que haga la gente. ¿Cómo van a presentarse a votar?». Atribuyó en parte las cifras del mercado a lo que describió como la ausencia en Florida de una iniciativa importante de los demócratas para la devolución de papeletas.
Al preguntarle si estos mercados eran útiles o esencialmente una forma de apostar, Donalds distinguió entre un sitio que actúa como la banca y un mercado que empareja posiciones opuestas.
«Pero si simplemente tienes un mercado en el que la gente toma dos posiciones sobre un asunto, eso es un contrato de derivados, igual que los futuros del petróleo, los futuros del zumo de naranja o cualquier otra cosa», detalló.
Esperaba que la Comisión de Comercio de Futuros de Productos Básicos (CFTC) prevaleciera en las disputas jurisdiccionales con los estados. «En general, creo que probablemente la CFTC saldrá victoriosa, pero puedo imaginar algunas directrices regulatorias estatales, probablemente mucho más centradas en la protección del consumidor», explicó Donalds.
Una advertencia a 10 años y un currículum de 4 mil millones de dólares
Al mirar una década hacia el futuro, Donalds definió el fracaso de las políticas como el abandono del país por parte del desarrollo y la inversión porque los funcionarios no podían establecer reglas viables. Combinó su preferencia por el crecimiento de la industria con un llamado a establecer protecciones básicas para los consumidores.
«Creo que el fracaso consiste en que gran parte del desarrollo de bitcoin, los mercados de criptomonedas y los mercados de predicción se traslade al extranjero porque el Congreso o los estados no pueden idear sistemas regulatorios que permitan crecer a estas industrias y, al mismo tiempo, garanticen a los consumidores promedio protecciones básicas de sentido común», recalcó.
Donalds dijo que incluso un marco federal dejaría otra pregunta pendiente: «¿Tiene la CFTC el personal y la capacidad intelectual para regular realmente estos mercados? ¿O simplemente tenemos regulaciones por el mero hecho de regular, sin capacidad real para hacerlas cumplir?».
Donalds dijo que había defendido la autorregulación de la industria, también entre sus colegas republicanos. «Dejemos que la industria cree un marco regulatorio porque, ya se trate de bitcoin, criptomonedas, mercados de predicción o la tecnología en general, todo se mueve muy rápido», recalcó. Cuando le preguntaron si creía que mejoraría la capacidad del gobierno, respondió: «No. Por desgracia, no».
Sostuvo que el gobierno responde demasiado despacio para supervisar estos mercados en tiempo real. Para concluir, al hablar de dirigir el estado de Florida, Donalds describió su campaña como muy centrada en la vivienda, la educación, la asequibilidad y la rendición de cuentas del gobierno. Señaló su carrera en servicios financieros como la base práctica de esas ambiciones.
«Tenía licencia. Gestionaba una cartera de pólizas de seguro de vida universal de unos 4.000 millones de dólares», dijo. «Al comienzo de mi carrera, fui analista de crédito en un banco comunitario y evaluaba riesgos de todo, desde proyectos de construcción de viviendas hasta urbanizaciones planificadas y centros comerciales».
Terminó con la distinción que quiere que los votantes recuerden, afirmando:
«Guiar a Florida hacia el futuro requerirá un gobernador que conozca la política económica, no solo desde el punto de vista jurídico, sino también desde la aplicación en el mundo real».