
Для анализа выживаемости Talos изучила 150 мемкоинов, а для сравнения доходности 151 монету, потребовав, чтобы цены каждого актива были доступны хотя бы на одной централизованной бирже. Уже этот порог отбирает относительно успешные токены, а значит, результаты могут занижать долю неудач среди гораздо более широкого круга монет с лаунчпадов, которые так и не попали на такие биржи.
Даже среди этой более успешной группы потери были серьезными.
Медианный токен достиг пика примерно через 17 дней после начала торгов на бирже. Talos определила обвал как падение на 95% от последующего пика и оценила медианный срок между максимумом и достижением этого порога примерно в 370 дней.
Лишь малая доля обвалившихся токенов впоследствии снова достигала прежних максимумов, а выше цены первого дня оставались только 5 из 151 монеты в выборке для сравнения доходности. В анализе Talos крупных мемкоинов Solana число активных адресов с балансом не менее $1 также снизилось до 7% от соответствующих пиков или ниже.
Эта закономерность говорит о том, что внимание часто переключается на другие монеты, а не возвращается, чтобы компенсировать потери по старым позициям. Talos обнаружила, что примерно две трети изученных ею мемкоинов эпохи Solana так и не пережили значимого повторного ралли после первоначального роста.
Для трейдера это создает совершенно иную экономическую подверженность риску, чем для самой Pump.fun.
Постоянная смена мемкоинов приносит Pump доход
Доход Pump зависит от транзакций в экосистеме, и для этого не требуется, чтобы цена старого токена восстановилась.
Трейдер, который продает теряющую популярность монету и переходит в другую, совершает еще одну транзакцию, приносящую комиссию. Поэтому новые запуски, переходы между токенами и всплески спекулятивной активности могут поддерживать доход платформы, даже если первые покупатели продолжают нести значительные убытки.
По данным DefiLlama, за 7 дней по 7 октября включительно трейдеры заплатили около $52,5 млн комиссий, из которых примерно $18,64 млн достались протоколу. За 30 дней комиссии составили около $184,5 млн, а доход протокола достиг примерно $60,7 млн.
Кто в конечном итоге получает выгоду от этой активности, зависит от того, куда направляются деньги.
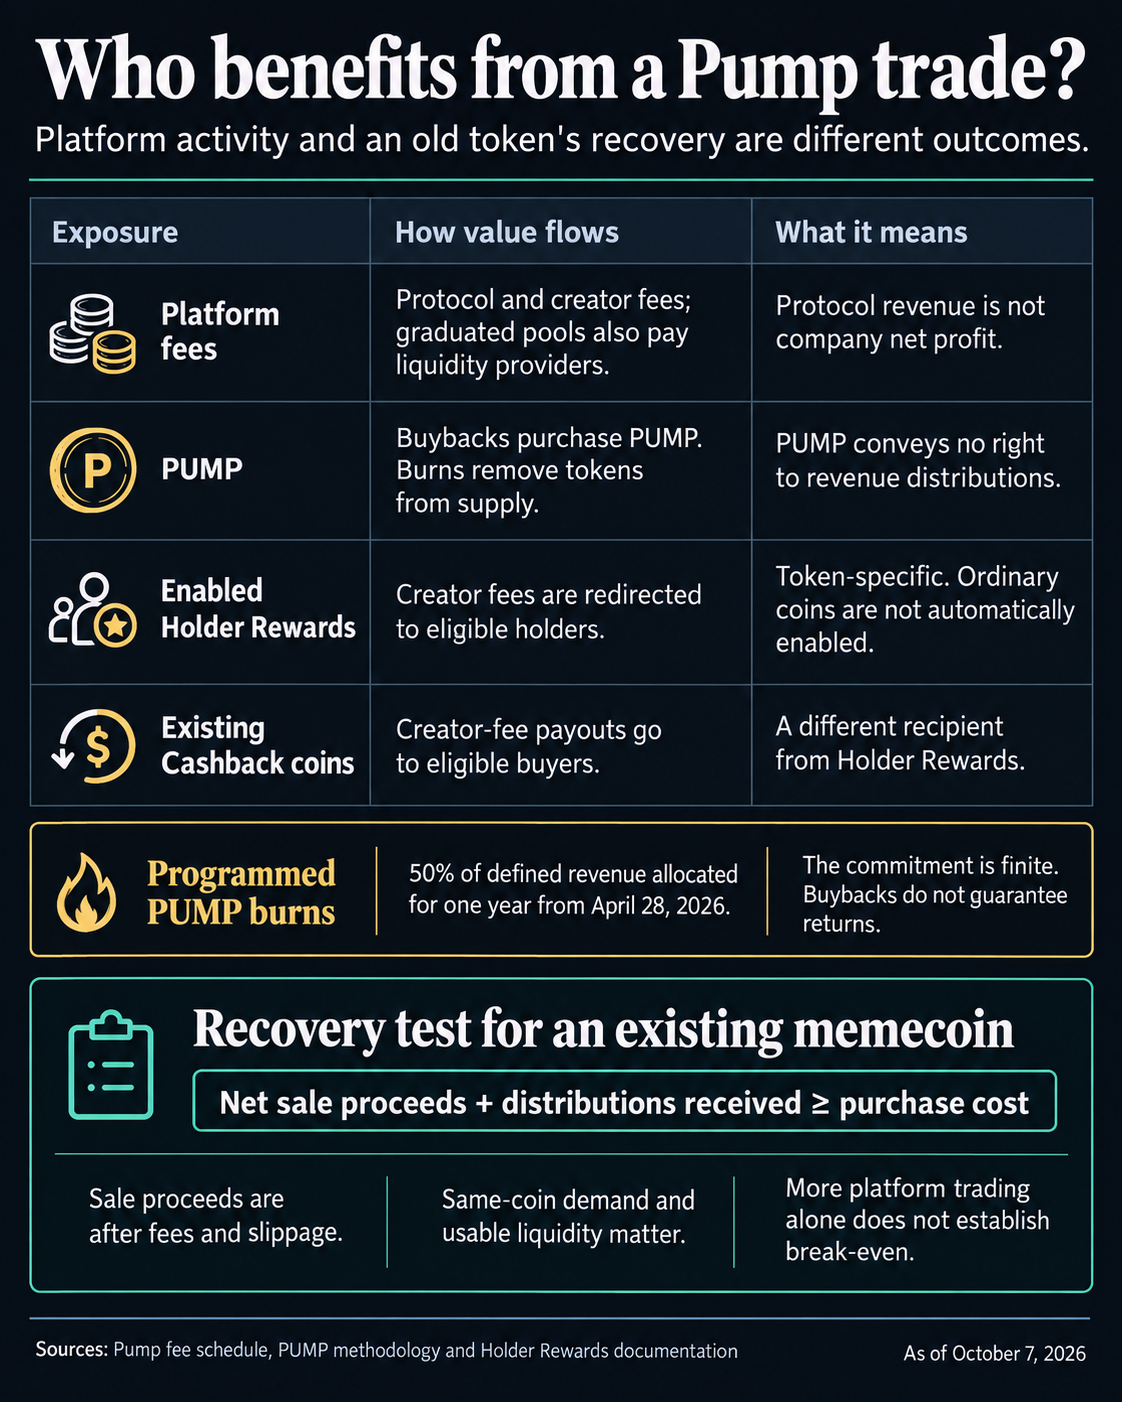
Структура комиссий Pump распределяет часть торгового дохода между протоколом, создателями и получателями, связанными с ликвидностью. Нативный токен $PUMP также может приносить пользу через обратный выкуп и сжигание, давая активу подверженность влиянию активности всей платформы.
По данным DefiLlama, за 7 дней было сожжено токенов $PUMP примерно на $8,45 млн, а за 30 дней на $27,29 млн. Pump обязалась в течение года, начиная с апреля, направлять часть выделенного дохода на выкуп и сжигание $PUMP.
Однако этот механизм мало помогает напрямую тем, кто держит другой мемкоин.
Для таких инвесторов восстановление по-прежнему зависит от того, вернется ли спрос на принадлежащий им актив, хватит ли ликвидности для его продажи и будут ли выплаты достаточно велики, чтобы компенсировать убытки по самому токену.
Тем не менее Pump.fun заявляет, что увеличивает долю дохода платформы, которая достается пользователям.
Сооснователь мемкоин-лаунчпада Алон Коэн заявил, что за недавний 24-часовой период более 140 000 пользователей в совокупности получили около $4,46 млн, в том числе $730 000 в виде вознаграждений держателям, $330 000 в виде вознаграждений за продвижение и $3,4 млн в виде комиссий создателей.
«Со временем Pumpfun значительно превзойдет индустрию социальных сетей по выплатам и вознаграждениям пользователям», заявил он.
Эти выплаты подкрепляют аргумент Pump о том, что платформа все больше распределяет доходы от торговли, а не оставляет их целиком на уровне протокола. Но в каждой из трех категорий вознаграждаются разные участники.
Комиссии создателей достаются тем, кто стоит за токенами. Вознаграждения за продвижение выплачиваются подходящим под условия рекламодателям или участникам. Вознаграждения держателям предусмотрены для участвующих в программе монет и автоматически не достаются каждому владельцу актива, запущенного на Pump.
Это различие особенно важно, если сопоставить убытки по токенам с вознаграждениями.
Держатель может получать выплаты и все равно терять деньги, если стоимость базовой монеты падает быстрее. Аналогично, создатель может получать значительные торговые комиссии, даже если покупатели, вошедшие в рынок около пика, несут большие потери.
У держателей $PUMP есть и другая сторона уравнения. Обратный выкуп создает спрос, а сжигание сокращает предложение, но сам токен подвержен рыночному риску и не дает договорного права на доход Pump.fun. Плановые разблокировки также могут увеличивать предложение, даже когда сжигание выводит токены из обращения.
Таким образом, по мере движения спекулятивной активности через платформу экономические выгоды распределяются раздельно. Pump может получать доход от совокупного объема торгов, $PUMP может получать часть этой выгоды через обратный выкуп, а отдельные создатели или держатели могут получать распределяемые комиссии. Ничто из этого не гарантирует восстановления для инвестора, который ждет возвращения покупателей к старому мемкоину.
Этот разрыв станет еще важнее по мере расширения программ вознаграждений Pump.
Если выплаты вырастут настолько, чтобы существенно компенсировать держателям снижение стоимости токенов, это может изменить экономику сохранения инвестиций после того, как первоначальный спекулятивный ажиотаж утихнет. Если торговля продолжит перемещаться к новым запускам быстрее, чем будут накапливаться вознаграждения в более старых токенах, Pump может и дальше превращать эту текучесть в доход, в то время как многие трейдеры, обеспечивающие такую активность, по-прежнему не смогут выйти из своих первоначальных позиций хотя бы в безубыток.