
Число открытых вакансий снизилось, опасения по поводу ставок усилились
По данным Бюро статистики труда, в августе число открытых вакансий почти не изменилось и составило 7,1 миллиона против пересмотренного значения 7,3 миллиона в июле. Июльский показатель пересмотрели в сторону повышения на 64 000, поэтому разница оказалась менее заметной.
Число новых наймов почти не изменилось и составило 5,2 миллиона, число увольнений по собственному желанию осталось на уровне 3,1 миллиона, а число увольнений и сокращений практически не изменилось и составило 1,6 миллиона. Отчет указывает на некоторое ослабление спроса на работников. Замедление рынка труда может ослабить давление на процентные ставки, тогда как резкое ухудшение ситуации также способно навредить склонности к риску.
Индекс потребительского доверия Conference Board в сентябре снизился до 81,9 с 88,6 в августе. Индекс ожиданий, основанный на краткосрочных оценках потребителями доходов, деловой активности и ситуации на рынке труда, снижался третий месяц подряд и достиг 63,6. Респонденты также менее благоприятно оценивали текущую ситуацию на рынке труда.
Ответы о процентных ставках и инфляции противоречили упрощенной трактовке «слабый рынок труда, снижение доходности». Доля потребителей, ожидающих повышения процентных ставок в ближайшие 12 месяцев, выросла на 5,2% и составила 68,4%.
Средняя ожидаемая инфляция за этот период выросла до 6,1%, а медианная до 5,1%. Оба показателя увеличились на 0,3% по сравнению с августом.
Опрос проводился с 1 по 23 сентября, то есть в период, включавший повышение ставки Федеральной резервной системой 16 сентября до целевого диапазона 3,75%-4,00%. Это помогает понять ответы потребителей.
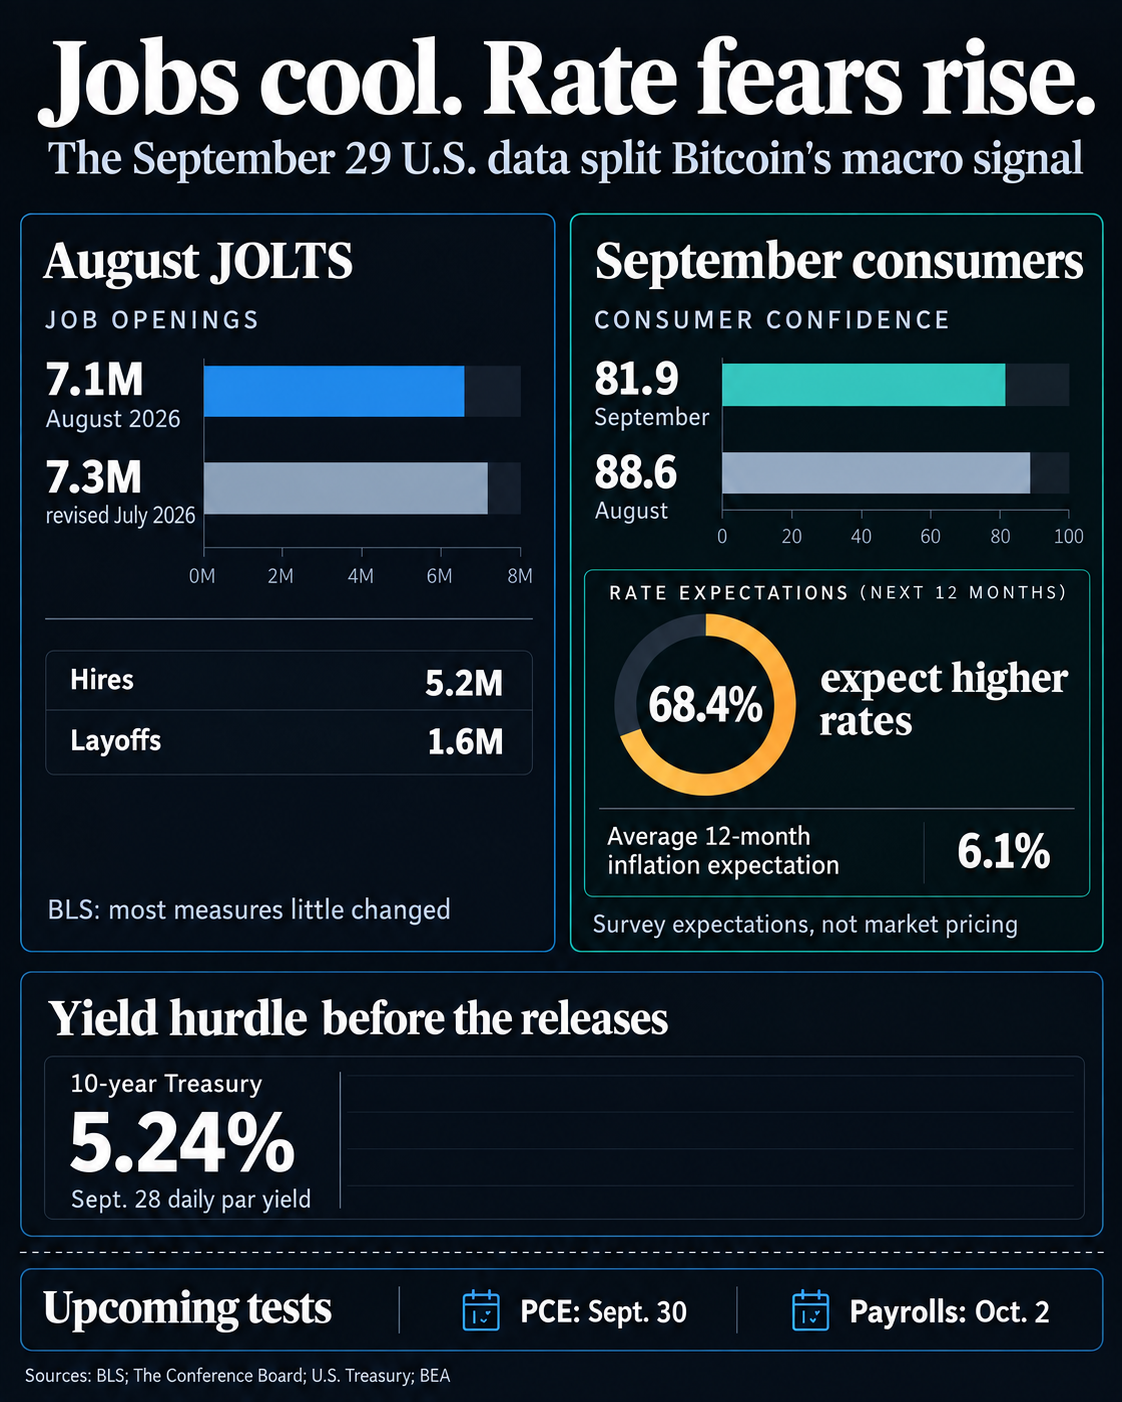
Согласно последним опубликованным данным Казначейства по ежедневной кривой доходности по номиналу, 28 сентября доходность 10-летних облигаций составила 5,24%, а двухлетних 4,92%. Это наблюдение предшествует публикациям во вторник и потому не отражает реакцию рынка облигаций на них.
Государственные облигации предлагали значительную доходность, тогда как сам биткоин не приносит купонного дохода. Поэтому ослабление найма было бы более благоприятным для биткоина, если бы последующие данные по инфляции дали доходности возможность снизиться.
Материалы по теме
Почему резкий рост реальной доходности в США незаметно опускает биткоин ниже $84,000
Спрос на ETF и следующие экономические испытания
По данным Farside Investors, 28 сентября спотовый биткоин-ETF, торгуемый в США, зафиксировал положительный чистый приток в размере $31 million. Он был меньше, чем приток в каждую из пяти предшествующих завершенных торговых сессий.
Более сильные притоки в завершенных сессиях показали бы, что покупатели возвращаются, несмотря на сохраняющуюся высокую доходность. Если притоки останутся слабыми, более низкая доходность может оказаться важнее для устойчивого восстановления выше $84,000.
Ни общий показатель ETF за предыдущий день, ни текущая котировка биткоина не показывают, как инвесторы отреагировали на экономические данные, опубликованные во вторник.
Бюро экономического анализа планирует 30 сентября опубликовать данные о личных доходах и расходах за август, включая данные об инфляции PCE. Затем, 2 октября, выйдет отчет о занятости за сентябрь.
Более низкая инфляция в сочетании с замедлением найма без резкого ухудшения ситуации укрепила бы аргументы в пользу снижения доходности казначейских облигаций. Если после этого доходность снизится, а потоки средств в завершенных сессиях ETF улучшатся, биткоин может столкнуться с меньшей конкуренцией со стороны активов, приносящих процентный доход, и получить более убедительные свидетельства нового спроса.
Высокая инфляция или устойчиво высокая доходность ослабили бы эти аргументы, даже если рост числа рабочих мест замедлится. Гораздо более резкое замедление рынка труда может создать собственные риски.
Пока данные о рынке труда показывают его умеренное охлаждение, а опрос потребителей свидетельствует об обеспокоенности ценами и ставками. Путь биткоина обратно выше $84,000 зависит от того, как будущие данные и рыночные цены разрешат это противоречие и появятся ли покупатели в итоговых потоках средств в ETF.