
Evernorth apunta a la liquidez de $XRP y a las finanzas institucionales
Evernorth pretende diferenciarse de las empresas tradicionales de tesorería cripto, que principalmente acumulan activos digitales y dependen de la apreciación de precios para generar rendimientos para los accionistas.
En cambio, el director ejecutivo Asheesh Birla dijo que la empresa desplegaría capital activamente en todo el ecosistema de $XRP, respaldando la infraestructura y las aplicaciones financieras mientras sigue estrategias diseñadas para aumentar las tenencias de $XRP por acción.
La estrategia incluye oportunidades de rendimiento en las finanzas institucionales y descentralizadas, participación en el ecosistema y actividades de mercados de capitales destinadas a dar un uso productivo a los activos de la empresa.
En una carta a los accionistas fechada el 9 de octubre, Birla expuso una visión de los mercados financieros que avanzan hacia una infraestructura basada en blockchain, capaz de funcionar de forma continua en lugar de limitarse al horario tradicional de bancos y bolsas.
Sostuvo que la tokenización podría transformar la forma en que se negocian, liquidan y utilizan como garantía los valores, el crédito y otros activos financieros.
Según ese modelo, los activos podrían incorporar condiciones programables que rijan el pago de intereses, los acuerdos de préstamo y las transferencias, lo que podría reducir las demoras asociadas con los intermediarios financieros tradicionales.
Sin embargo, Birla señaló que la liquidez del mercado es un requisito esencial para que estas aplicaciones lleguen a ser comercialmente viables.
Los activos tokenizados pueden negociarse técnicamente las 24 horas, pero su utilidad depende de que haya suficiente capital y participación en el mercado para respaldar las transacciones siempre que los inversores necesiten abrir o cerrar posiciones.
Evernorth pretende contribuir a resolver esta limitación desplegando capital en el $XRP Ledger, respaldando la liquidez y colaborando con desarrolladores que crean infraestructura financiera para usuarios institucionales.
El enfoque podría ampliar el papel de $XRP más allá de los pagos, al respaldar aplicaciones relacionadas con valores tokenizados, préstamos y gestión de garantías.
También podría generar actividad económica adicional en torno al token, aunque cualquier aumento directo de la demanda de $XRP dependerá de cómo despliegue Evernorth sus recursos y de si esas aplicaciones requieren $XRP en lugar de otros activos.
Para los accionistas, la empresa busca combinar la exposición a las criptomonedas con posibles rendimientos derivados de la gestión activa de sus tenencias.
Esto crea una medida de rendimiento adicional al precio de mercado de $XRP: si Evernorth puede generar ingresos suficientes y acumular tokens adicionales para aumentar la cantidad de $XRP que respalda cada acción.
Los vínculos con Ripple podrían complicar las ganancias de $XRP de Evernorth
Las ambiciones financieras de la empresa se enfrentan a una restricción de presentación de informes inusual, derivada de su relación con Ripple.
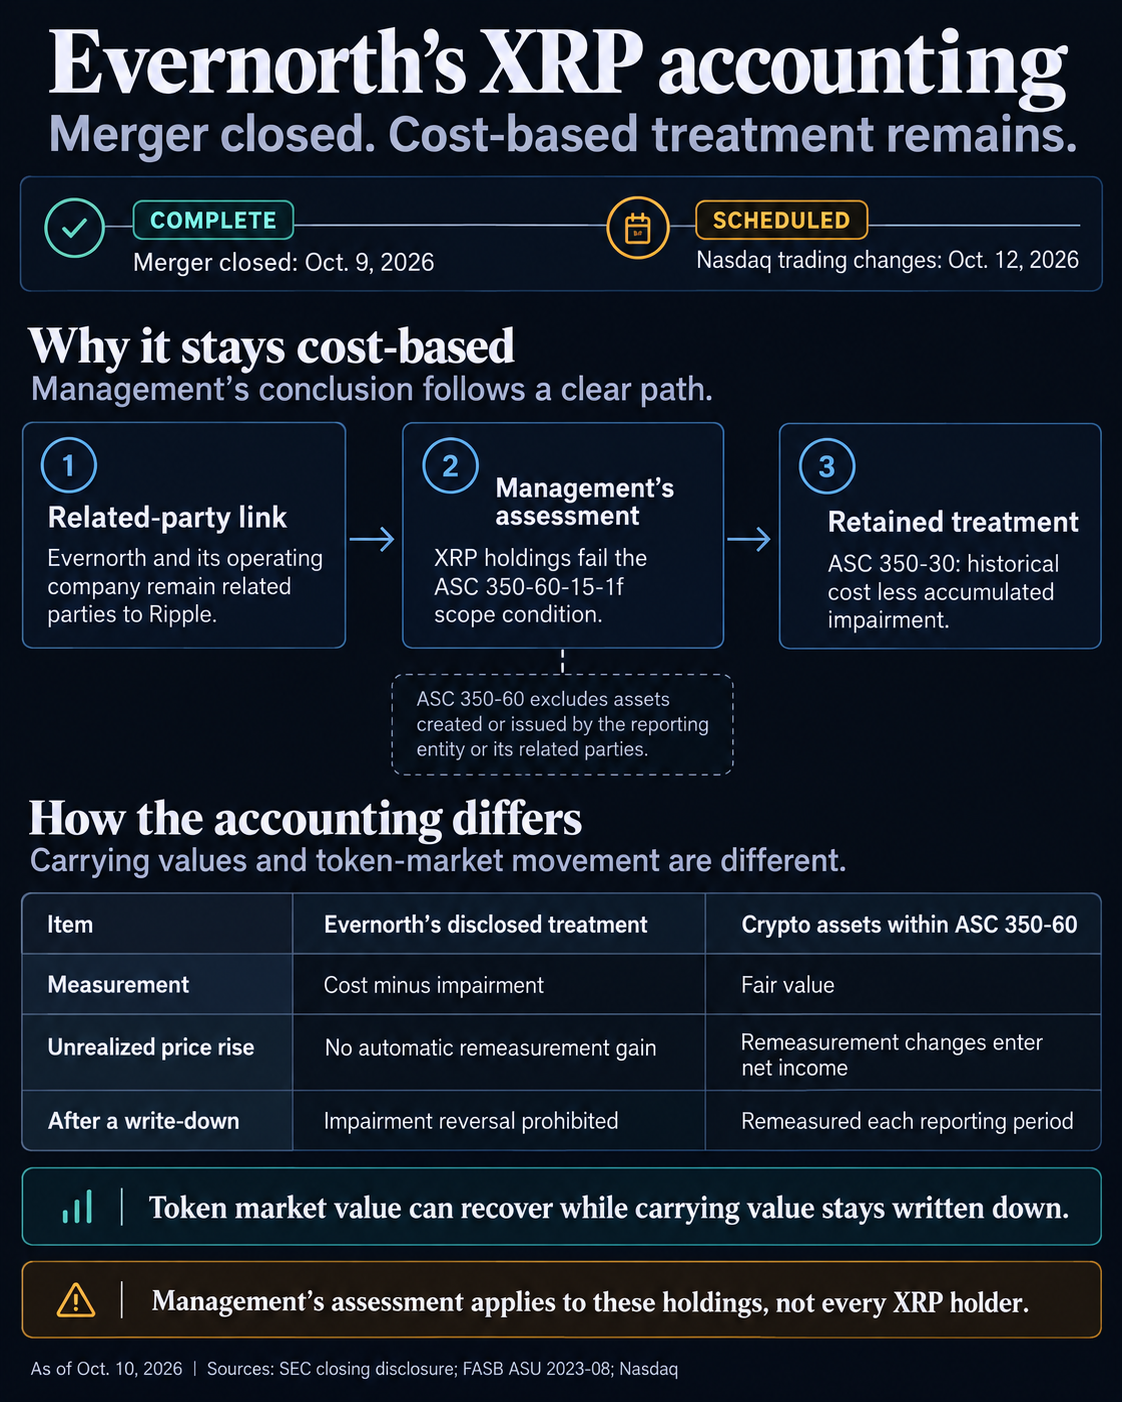
En la información financiera divulgada junto con la fusión ya completada, Evernorth dijo que seguiría contabilizando sus tenencias de $XRP al costo histórico, menos las pérdidas por deterioro acumuladas.
Esto difiere del tratamiento contable del valor razonable disponible para muchos otros tenedores corporativos de criptomonedas.
Según las normas introducidas por la Junta de Normas de Contabilidad Financiera en 2023, los criptoactivos que cumplan los requisitos deben valorarse a los precios vigentes del mercado, y las ganancias y pérdidas no realizadas deben reflejarse en los resultados declarados.
Sin embargo, la norma excluye ciertos activos digitales creados o emitidos por una empresa que presenta informes o por sus partes relacionadas.
Aunque Evernorth dejó de ser una filial de Ripple de propiedad total o consolidada tras su fusión, la dirección determinó que las empresas seguían siendo partes relacionadas.
Por consiguiente, Evernorth concluyó que sus tenencias de $XRP seguían excluidas de la nueva norma del valor razonable y debían continuar contabilizándose según el modelo anterior de costo menos deterioro.
Esta distinción crea una asimetría en sus resultados financieros.
Cuando los precios de $XRP bajan lo suficiente, Evernorth podría tener que reconocer pérdidas por deterioro que reducen el valor contable de sus tenencias.
Sin embargo, las recuperaciones posteriores de los precios no pueden revertir esas reducciones de valor mientras los activos sigan sujetos a ese tratamiento contable.
Por ejemplo, si una posición de $XRP de 100 millones de dólares se reduce a 70 millones de dólares, una recuperación posterior a 150 millones de dólares no restablecería automáticamente su valor contable ni generaría una ganancia no realizada de 80 millones de dólares en los resultados.
Esto podría dejar una diferencia sustancial entre el valor de mercado de la tesorería de Evernorth y los valores de los activos reflejados en sus estados financieros.
La información divulgada sobre la fusión ya ilustra las posibles consecuencias.
La dirección afirmó que $XRP registró su precio observable más bajo en Coinbase entre el 1 de julio y el cierre del 9 de octubre en 0,99 $, un nivel que habría generado un deterioro adicional de 6,9 millones de dólares después del 30 de junio. La presentación no confirmó si finalmente reconoció ese importe.
Aun así, el tratamiento contable no impide que Evernorth obtenga beneficios económicos si sube el precio de $XRP, realice ganancias mediante ventas o reconozca ingresos generados por sus estrategias de inversión.
Sin embargo, podría dificultar la comparación de las ganancias y el valor contable declarados por la empresa con los de las empresas de tesorería cripto que reúnen los requisitos para aplicar la contabilidad a valor razonable.
Esa distinción cobra especial relevancia para la promesa de Evernorth de aumentar la cantidad de $XRP por acción, porque los cambios en las tenencias de tokens, la valoración de mercado y los ingresos contables declarados pueden ofrecer versiones distintas del rendimiento.
Por lo tanto, los inversores deberán distinguir entre los rendimientos de la gestión activa de tesorería y los cambios en el valor de mercado de $XRP, especialmente al evaluar la capacidad de la empresa para financiar una expansión adicional.
Los primeros estados financieros de Evernorth tras la fusión pondrán inicialmente a prueba esa distinción y mostrarán cuánto contribuyen sus actividades de tesorería a los resultados declarados, aunque su tratamiento contable siga excluyendo las recuperaciones no realizadas del precio de $XRP.