
Mientras tanto, una votación prolongada puede dar aviso y, aun así, permitir compras tardías. Ninguna de las dos cosas crea automáticamente tiempo para responder después de que una decisión pueda ejecutarse.
El stake bloqueado de X100 otorgó autoridad inmediata
El contrato Freezer de X100 mantiene tokens X bloqueados y proporciona el stake que se utiliza para clasificar a los candidatos al Senado. Los períodos de bloqueo son de uno, tres o cinco años, pero para poder ser miembro del Senado se tiene en cuenta la cantidad que está bloqueada en ese momento, sin una antigüedad mínima del stake.
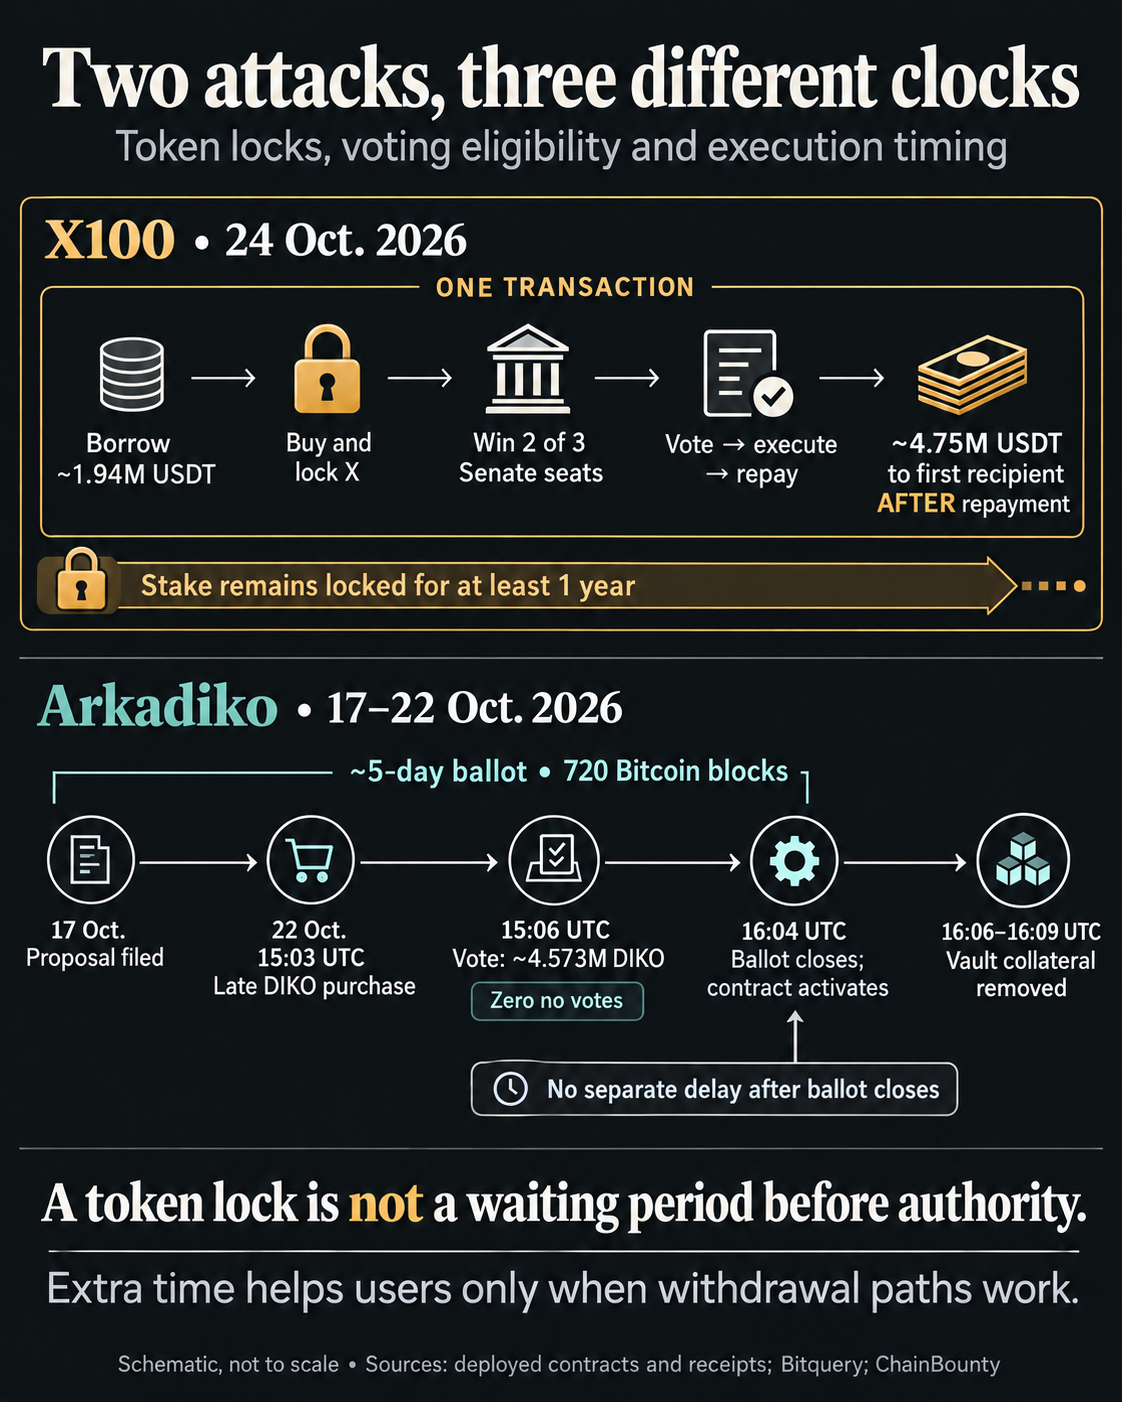
En el primer ataque del 24 de octubre, 2 contratos auxiliares bloquearon cada uno 19000,000001 X durante un año. Se registraron, entraron en la clasificación y aportaron los 2 votos favorables que ejecutaron la propuesta 7. Completaron el stake, los votos y la ejecución en una sola transacción.
El plazo de gobernanza no establecía un período de espera obligatorio. Mientras una propuesta siguiera abierta, la mayoría de los puestos del Senado que ocupaban los candidatos con mayor clasificación podía autorizar su ejecución. Tener 2 de los 3 puestos les bastó a los contratos auxiliares para actuar de inmediato.
El intercambio aprobado envió 400000 X de la tesorería a un pool creado por el atacante. Freezer recibió solo 35,675313 $USDT, y luego el atacante extrajo tokens de ese pool y vendió X para obtener el efectivo utilizado para pagar el préstamo.
El stake permaneció bloqueado mientras el efectivo obtenido de la extracción de fondos de la tesorería y de la venta de tokens se usaba para pagar el préstamo, por lo que el atacante no necesitó recuperar primero el stake comprado.
El ataque tomó prestados aproximadamente 1,94 millones de $USDT y devolvió el principal más la comisión. Tras el pago, aproximadamente 4,75 millones de $USDT llegaron al primer destinatario final.
El colaborador de ChainBounty Philippark contabilizó 4,848 millones de $USDT pagados a 3 destinatarios seleccionados. Ese subtotal excluye los X no vendidos y su valor variable, y mide los pagos seleccionados.
Freezer también mantuvo una restricción significativa: tras la ejecución, su saldo de X debía cubrir la cantidad total que los usuarios habían bloqueado. Proteger esa cantidad de capital principal bloqueado no protegió la liquidez de los pools externos ni el valor de mercado del token.
La votación de Arkadiko permitió dinero de última hora
La propuesta 12 de Arkadiko se presentó el 17 de octubre a las 20:35 UTC y se ejecutó el 22 de octubre a las 16:04 UTC. El contrato de gobernanza concedió a cualquier proponente externo un período de votación de 720 bloques de Bitcoin, descrito comúnmente como 5 días.
Las reglas exigían que el 0,25% del suministro elegible de DIKO permitiera presentar una propuesta, una participación del 5% para alcanzar el cuórum y más votos a favor que en contra. El cálculo del suministro restaba los DIKO que tenía el contrato de asignación inicial.
Esos umbrales y reglas de votación no exigían que los propietarios de tokens los hubieran tenido antes de la propuesta. La billetera proponente hizo un intercambio el 22 de octubre a las 15:03:46 UTC y votó a las 15:06:47. Comprometió aproximadamente 4,573 millones de DIKO. La propuesta se cerró con el mismo total de votos a favor y cero votos en contra.
Bitquery calcula que las compras de tokens de votación costaron aproximadamente 51000 dólares. Su análisis también indica que el 77% de los $STX enviados a la billetera de votación provenían de las ganancias anteriores de StackSwap.
El atacante comprometió fondos en varias transacciones y fechas, por lo que el caso de Arkadiko difiere sustancialmente del préstamo y el reembolso en una sola transacción de X100. La compra tardía fue clave porque se convirtió en poder de voto utilizable durante una votación que ya estaba abierta.
Cuando se cerró la votación, se ejecutó el cambio. No existía un período de espera separado entre esa decisión y la obtención de autoridad por parte del contrato.
El contrato malicioso aprobado no incluía autorización del llamador en sus funciones de retiro y de acuñación de USDA. La propuesta 12 lo registró como contrato de operaciones de la bóveda con permiso para acuñar. Las llamadas exitosas retiraron sBTC a las 16:06 UTC y stSTX a las 16:09, minutos después de la activación.
Bitquery calcula que la pérdida de Arkadiko fue de aproximadamente 1,09 millones de dólares: unos 780000 dólares en stSTX, 135000 dólares en sBTC y 173000 dólares en $STX obtenidos al vender USDA sin respaldo.
En su hilo de respuesta del 22 de octubre, Arkadiko dijo que había deshabilitado el contrato malicioso y pausado la gobernanza, los reembolsos de las bóvedas y las liquidaciones. Dijo que las bóvedas afectadas de stSTX y sBTC no podían modificarse porque las garantías no estaban disponibles.
El 27 de octubre a las 07:57 UTC se ejecutó la propuesta 14, «AIP 32.2: restaurar las operaciones de las bóvedas», que estableció como contrato de operaciones de las bóvedas el contrato legítimo v1-3 de Arkadiko.
Una ventana de salida requiere una salida
Exigir que el stake tuviera mayor antigüedad o utilizar el poder de voto de una instantánea anterior podría haber impedido que los tokens recién adquiridos pudieran participar de inmediato, mientras que una demora en la ejecución habría separado la aprobación del movimiento de activos.
Si todas las acciones pertinentes hubieran tenido que pasar por esa demora, la secuencia exacta de X100 no habría podido financiarse y pagar el préstamo en una sola transacción.
Un atacante con capital disponible durante más tiempo podría esperar, pero las limitaciones sobre lo que pueden hacer los contratos aprobados siguen siendo una cuestión aparte.
La documentación de gobernanza de OpenZeppelin describe el poder de voto histórico y los bloqueos temporales de ejecución como mecanismos distintos.
Aplicar esa distinción a estos incidentes hace que la prueba consista en determinar cuándo el capital recién adquirido obtiene autoridad, qué puede mover con esa autoridad y cuánto tiempo útil queda antes de la ejecución.
Normalmente, la X congelada de X100 no podía descongelarse antes de que venciera el bloqueo, por lo que un retraso en la ejecución no habría eliminado esa restricción de retiro.
La función legítima de Arkadiko para cerrar una bóveda ofrece una salida condicional: un propietario activo paga la deuda y las comisiones de estabilidad, y retira el colateral cuando las operaciones están habilitadas. Para ello se necesitan los fondos necesarios y que haya colateral disponible.
El plazo de propuesta, de aproximadamente cinco días, ofrecía aviso previo de un cambio propuesto. La votación final tuvo lugar mucho después, y el cierre activó el contrato de inmediato. Considerar toda la votación como un plazo garantizado para retirar fondos después de la aprobación ocultaría cuándo el peligro podía hacerse efectivo.