
Las caídas más pequeñas de Bitcoin tampoco solían superar el precio anterior
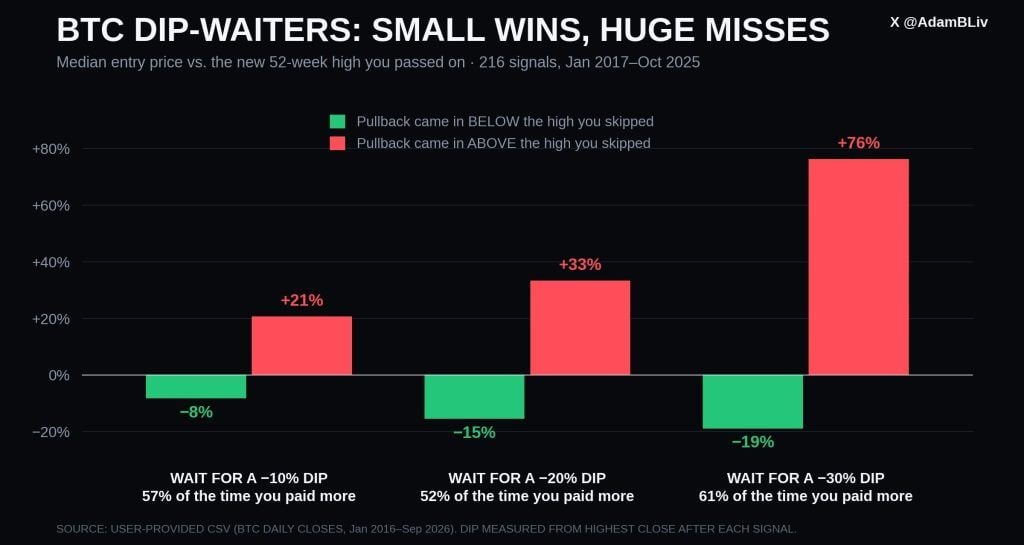
El mismo patrón se observó con descensos más pequeños, aunque los períodos de espera fueron más cortos. Una caída del 10% se produjo tras una mediana de 14 días, pero el precio de entrada modelado superó el precio que se había dejado pasar en el 57% de los casos. Una caída del 20% tardó una mediana de 44 días y produjo un precio de entrada más alto en el 52% de los casos. Blackrock señala que los períodos de fuerte rendimiento de Bitcoin han venido acompañados de una volatilidad significativa.
El gráfico separa los casos en los que esperar ayudó de aquellos en los que no funcionó. Con la regla del 30%, el precio de entrada mediano quedó un 19% por debajo del máximo original cuando la estrategia logró un precio más bajo. Cuando dio lugar a un precio más alto, el precio de entrada mediano quedó un 76% por encima de ese máximo. Estos resultados tan distintos reflejan la volatilidad del precio de Bitcoin, es decir, la velocidad y magnitud de sus variaciones. Esas cifras describen resultados dentro de la prueba histórica de Livingston, no ganancias ni pérdidas de operaciones reales de inversores.
Su cálculo depende de los precios de cierre diarios y de una regla concreta para medir una caída desde un máximo posterior. Los precios de cierre también pueden variar según la fuente de datos y la hora del día. Por ejemplo, CF Benchmarks calcula un precio de referencia diario de Bitcoin a partir de operaciones en varios exchanges al cierre del mercado de Nueva York. Las 216 señales de Livingston pueden incluir máximos cercanos de un mismo repunte, por lo que los porcentajes no deben interpretarse como 216 ciclos de mercado independientes.
El máximo de Bitcoin de 2025 muestra ambas caras de la operación
En ocasiones, esperar ha dado lugar a un precio de entrada considerablemente más bajo. Bitcoin alcanzó un récord superior a $126,000 en octubre de 2025, antes de una caída prolongada. Ese cambio de tendencia ilustra el riesgo al que se enfrenta quien compra cerca de un máximo en vez de esperar una corrección más profunda.
Para el 30 de junio, Bitcoin había caído por debajo de $58,000, menos de la mitad de su máximo de octubre. Quien hubiera esperado desde ese máximo podría haber encontrado un precio más bajo. Ese resultado es compatible con el hallazgo de Livingston: sus porcentajes comparan cada precio de entrada posterior con su propio máximo inicial, en un conjunto seleccionado de señales.
El 26 de septiembre, Bitcoin seguía alrededor de un 33% por debajo de su récord de octubre, pese a haberse recuperado de su mínimo de junio. Esa mañana cotizaba cerca de $84,162, tras retroceder desde un máximo de septiembre de unos $87,374. Desde el mínimo de junio, de unos $57,735, Bitcoin había repuntado aproximadamente un 46% para el 26 de septiembre.