
Por qué todo el dinero fue a parar a Stellar
La entrada diaria coincidió con una serie de integraciones en el ecosistema de Stellar a finales de octubre. En la conferencia Meridian, en Lisboa, la plataforma Securitize anunció que había completado su integración técnica con Stellar. Este paso simplificó el acceso a la red para los clientes institucionales de Securitize, incluido BlackRock y Hamilton Lane.
En paralelo, la empresa de gestión de activos Janus Henderson, en colaboración con Centrifuge, lanzó en Stellar el fondo JQQQ, vinculado al índice Nasdaq-100.
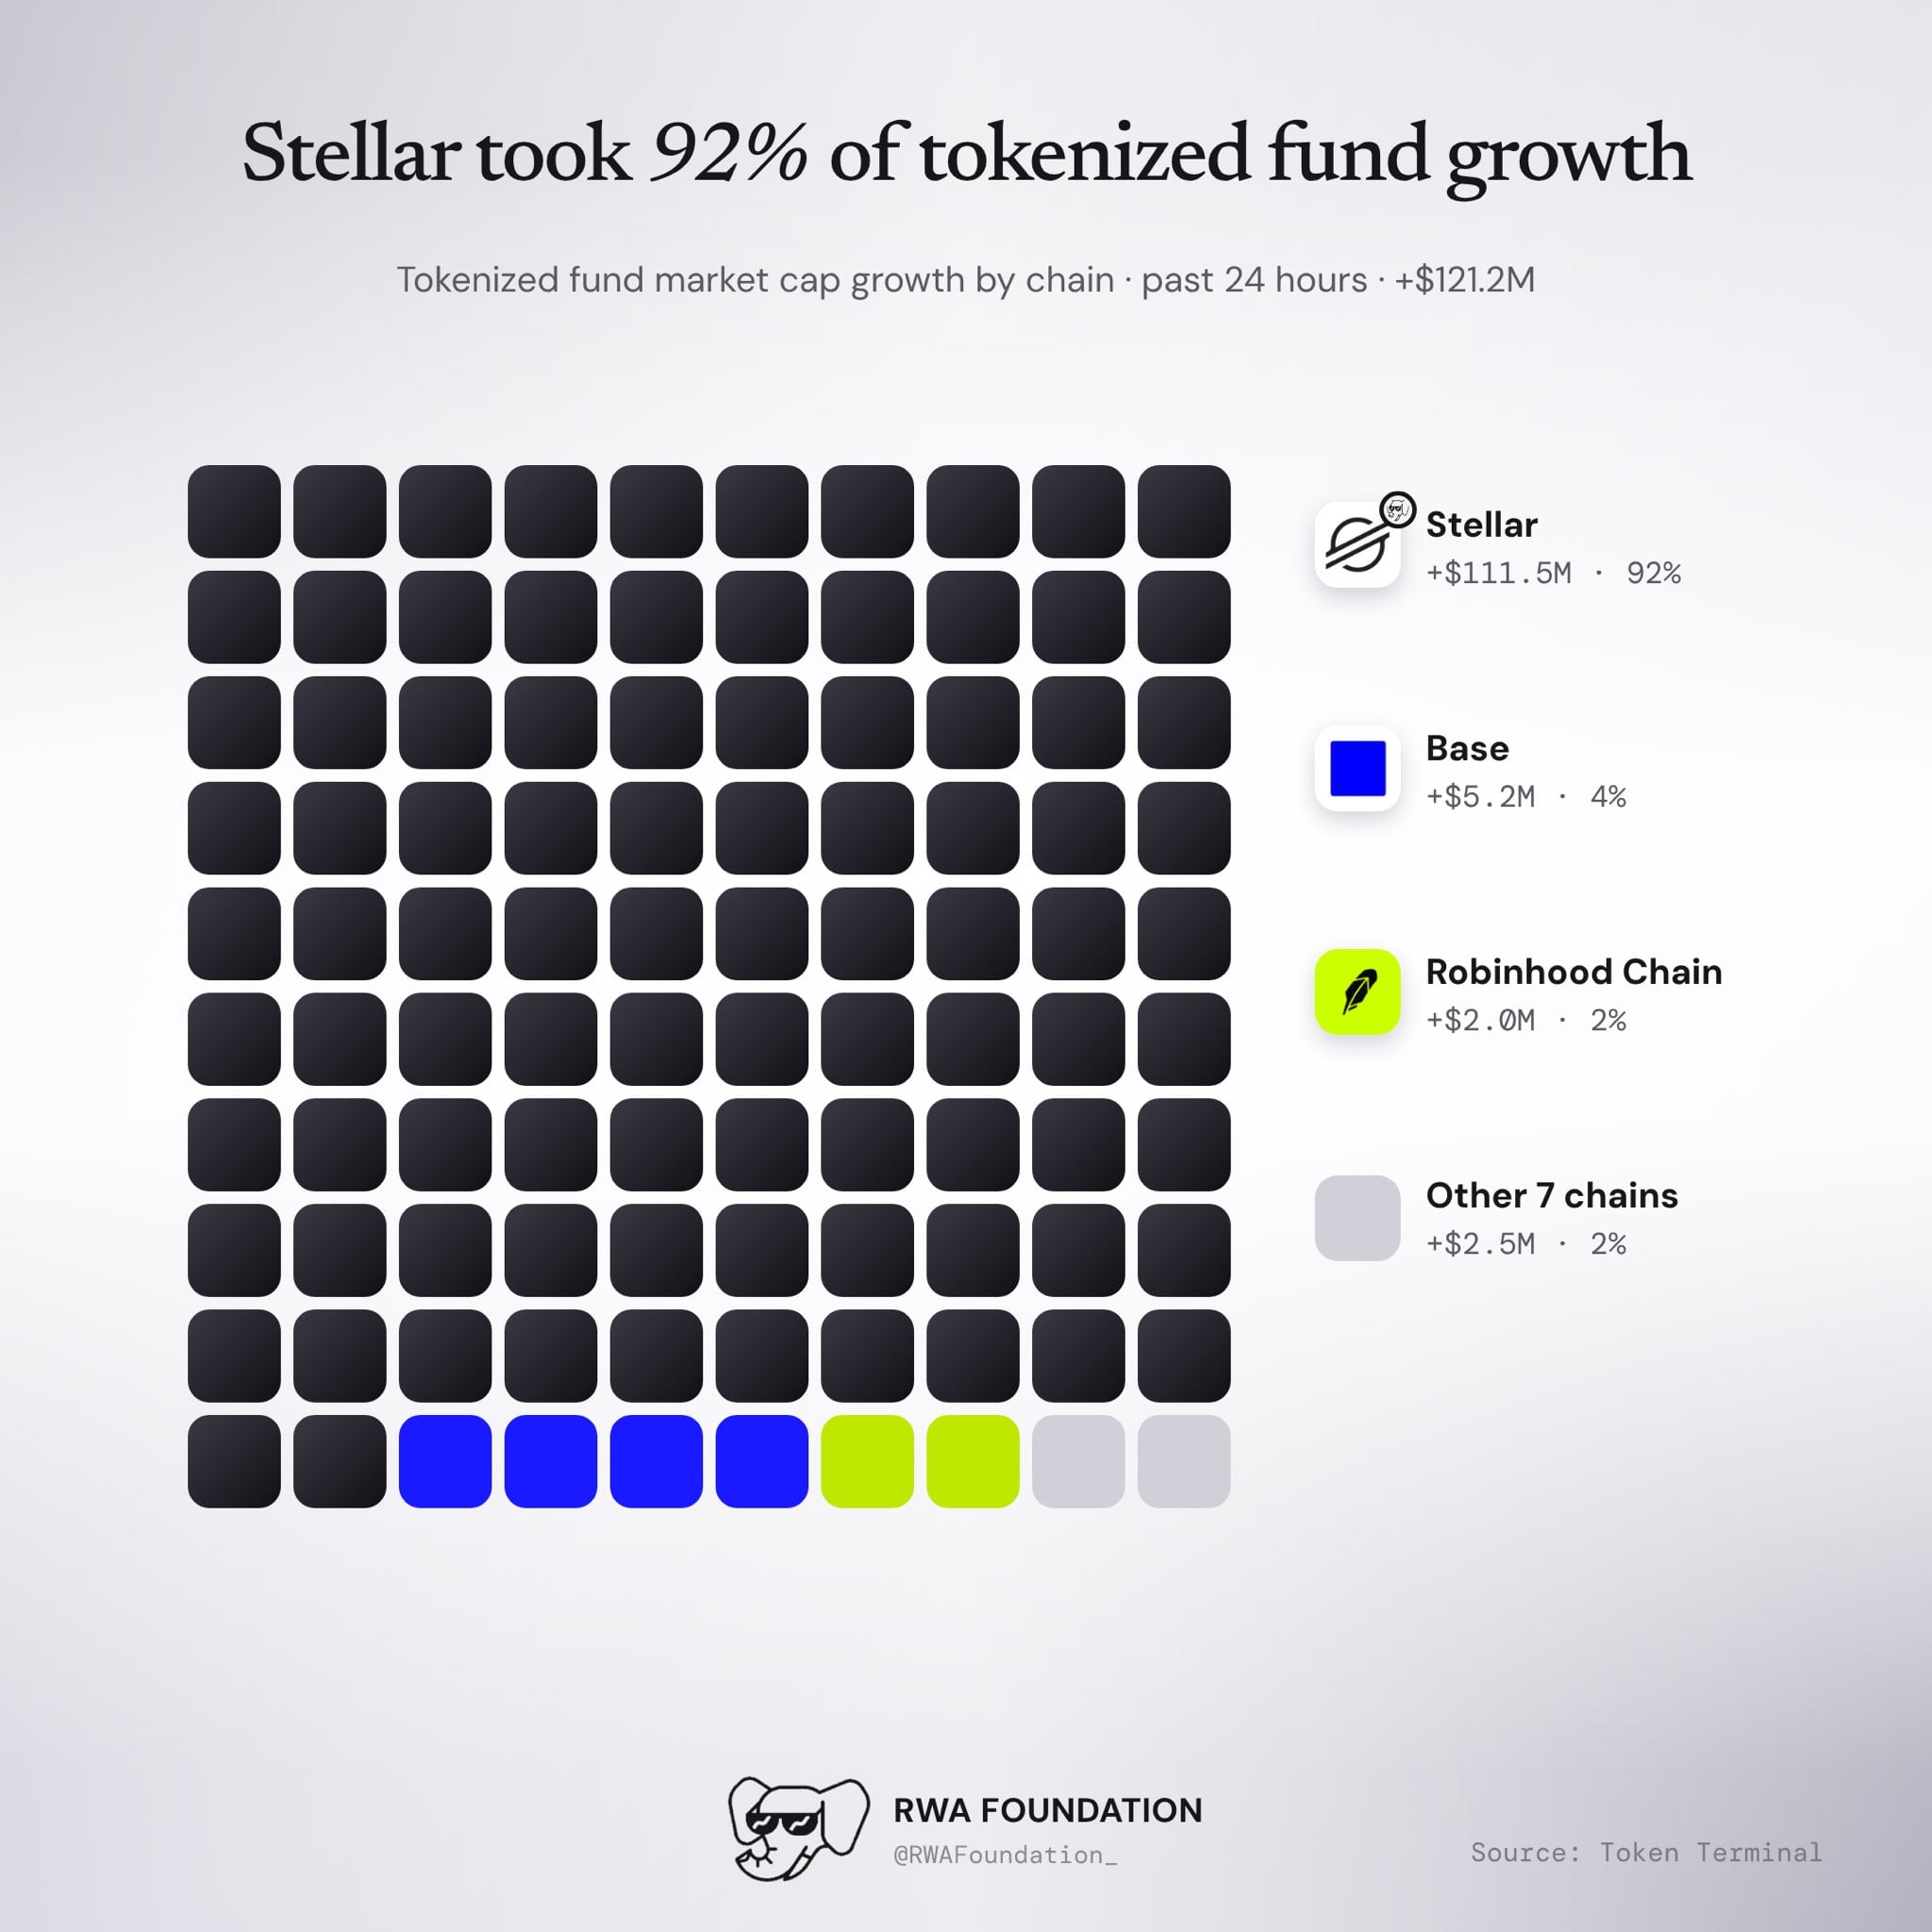
No se ha confirmado institucionalmente un vínculo directo entre estos anuncios y el tramo de 111,5 millones de dólares; sin embargo, los acontecimientos crean un contexto para el movimiento de liquidez. Los analistas de Token Terminal también actualizaron la clasificación de Stellar, asignándola a las categorías de activos tokenizados e instrumentos de rendimiento.
El crecimiento anual de los activos bajo gestión (AUM) en la red Stellar fue del 360%, hasta alcanzar la marca de 4 mil millones de dólares. La anomalía diaria actual confirma que grandes participantes, incluidos el fondo BENJI de Franklin Templeton y el fondo SAFO de Spiko, utilizan la infraestructura de Stellar para liquidaciones específicas en el mercado de deuda, gracias a lo cual la plataforma mantiene su liderazgo durante los períodos de consolidación de capital.
Mientras tanto, los inversores minoristas asignan fondos predominantemente a soluciones de capa 2 compatibles con EVM.
Sin embargo, esta concentración en un solo día debe interpretarse con cautela: una o dos grandes transferencias institucionales pueden distorsionar fácilmente los datos de flujos diarios, por lo que la sostenibilidad del liderazgo de Stellar solo quedará clara al observar períodos semanales y mensuales.