
Estos acontecimientos suelen agruparse bajo la etiqueta de adopción institucional, pero sus mecanismos de mercado son diferentes. Una tesorería corporativa crea nueva demanda cuando obtiene capital y compra $BTC. Una reserva gubernamental puede restringir la oferta potencial sin comprar monedas en el mercado abierto. Mientras tanto, los derivados permiten a los inversores crear grandes cantidades de exposición a Bitcoin sin absorber permanentemente el activo subyacente.
La pregunta ya no es simplemente quién posee Bitcoin, sino cómo se financian esas tenencias y qué podría hacer que vuelvan al mercado en algún momento.
Capital B está convirtiendo valores en Bitcoin
El CEO de Capital B, Alexandre Laizet, considera que las empresas cotizadas son un puente entre $BTC y los inversores cuyo capital permanece en gran medida dentro de los mercados de valores tradicionales.
El historial de financiación de Capital B muestra cómo funciona ese puente.
La empresa, que cotiza en Euronext Growth Paris, informó que mantenía 3525 $BTC en tenencias estratégicas al 14 de septiembre, adquiridos por aproximadamente 309,7 millones de euros, a un costo promedio de 87 854 euros por $BTC. Su última compra de cuatro bitcoins se produjo tras un aumento de capital de 250 000 euros en virtud de un acuerdo tipo ATM con TOBAM.
Una transacción mucho mayor, realizada una semana antes, ofrece un ejemplo más claro. Capital B recaudó 1,44 millones de euros a través de su programa ATM y otros 28,7 millones de euros mediante una colocación privada con warrants, y luego adquirió 376 $BTC por 25,3 millones de euros.
La financiación de la empresa no se ha limitado a las acciones ordinarias. Capital B informó que recaudó 127,2 millones de euros mediante operaciones de capital y 151,1 millones de euros a través de bonos convertibles denominados en Bitcoin durante 2025. También renovó un programa tipo ATM de 300 millones de euros con TOBAM.
Eso hace que la estrategia de tesorería sea, en parte, una operación de mercado de capitales.
Un inversor puede comprar o suscribir un valor tradicional, mientras que Capital B convierte finalmente parte de los ingresos en $BTC. La demanda de Bitcoin se genera como resultado de la actividad en los mercados de acciones y deuda.
Las acciones ATM y los convertibles conllevan riesgos distintos
Esos mecanismos de financiación se comportan de manera diferente cuando cambian las condiciones del mercado.
Un programa ATM permite a una empresa emitir acciones nuevas de forma gradual, en lugar de recaudar todo su capital en una sola transacción. Puede resultar atractivo cuando las acciones de la empresa cotizan a valoraciones que hacen económicamente favorable la emisión de capital.
El costo es la dilución.
La divulgación de Capital B del 14 de septiembre muestra 38,29 millones de acciones emitidas y 47,84 millones de acciones sobre una base totalmente diluida. La empresa mide explícitamente su estrategia, en parte, según la cantidad de $BTC por acción totalmente diluida, lo que hace que la dilución sea fundamental para determinar si las compras adicionales de Bitcoin realmente mejoran la exposición de los accionistas existentes. actusnews.com
La deuda convertible implica otro conjunto de compensaciones.
Un bono convertible puede convertirse en acciones cuando las condiciones de conversión son favorables. Sin embargo, si el precio de las acciones no permite la conversión, el instrumento conserva características de deuda en lugar de desaparecer automáticamente dentro del capital social. Según las condiciones específicas del bono, esto puede dejar al emisor ante obligaciones de reembolso, refinanciación u otras obligaciones contractuales.
Capital B ya ha ajustado los precios de conversión de algunos de sus instrumentos. En mayo, por ejemplo, redujo de 5,174 euros a 2,59 euros por acción el precio de conversión de los bonos convertibles suscritos por Adam Back y modificó los instrumentos para incluir warrants en caso de conversión.
Otros convertibles se han convertido en acciones. En agosto, 14,2 millones de instrumentos OCA B-01 en poder de Blockstream Capital Partners se convirtieron en aproximadamente 28,7 millones de acciones ordinarias.
Aquí es donde la tesis de escasez corporativa de Bitcoin se vuelve más compleja. $BTC en sí no tiene fecha de vencimiento, pero los valores utilizados para financiar su adquisición pueden conllevar condiciones de conversión, dilución o requisitos de refinanciación.
Washington retira oferta sin convertirse en el mismo tipo de comprador
La Reserva Estratégica de Bitcoin de Estados Unidos funciona mediante un mecanismo diferente.
La orden ejecutiva del presidente Donald Trump de marzo de 2025 capitalizó la reserva con Bitcoin que ya pertenecía al Tesoro tras confiscaciones penales o civiles concluidas. Establece que los $BTC depositados en la reserva no se venderán y deberán mantenerse como un activo de reserva de Estados Unidos, con sujeción a la legislación aplicable y a las excepciones especificadas.
También se ordenó al Tesoro y al Departamento de Comercio que desarrollaran estrategias para adquirir Bitcoin adicional, pero solo si esos métodos eran neutrales en términos presupuestarios y no imponían costos incrementales a los contribuyentes. El posterior informe de la administración sobre activos digitales reiteró ese marco.
Por lo tanto, existe una diferencia importante entre Washington y una empresa con tesorería como Capital B.
Capital B puede recaudar capital y entrar al mercado para adquirir $BTC. La reserva federal comenzó principalmente cambiando el tratamiento del Bitcoin que el gobierno ya controlaba.
Una genera demanda activa. La otra puede reducir una fuente de posibles ventas futuras.
La predicción de Armstrong de 400000 dólares es una apuesta diferente
El director ejecutivo de Coinbase, Brian Armstrong, ha señalado una cifra mucho mayor para el posible destino de Bitcoin.
Armstrong dijo este mes que 400000 dólares para 2030 sigue siendo un «objetivo razonable», y sostuvo que Bitcoin quizá ya haya tocado fondo en su ciclo más reciente. Como parte de su razonamiento, señaló el comportamiento histórico de los ciclos de Bitcoin y su adopción a más largo plazo.
La predicción no deja de ser eso: una predicción.
Aquí resulta más útil por lo que un escenario así exigiría de la estructura del mercado de Bitcoin. La demanda institucional sostenida tendría que competir con las monedas en manos de inversores, empresas y posiblemente gobiernos, cuyos incentivos para vender son cada vez más diferentes.
Eso es distinto de simplemente suponer que todas las tenencias institucionales de Bitcoin se retiran permanentemente de la circulación.
El interés abierto de 55,26 mil millones de dólares muestra la otra cara
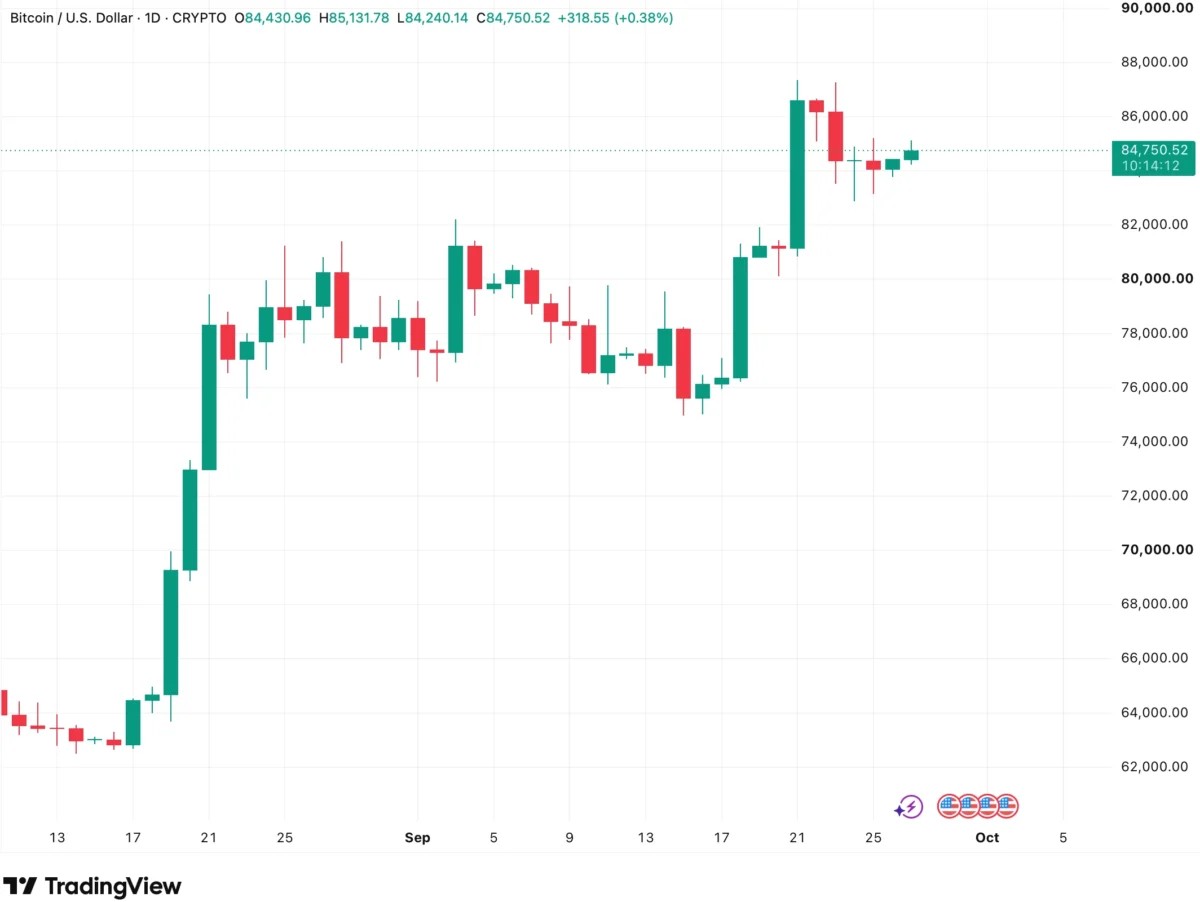
Al momento de escribir, Bitcoin cotiza a 84750,52 dólares el 27 de septiembre, con una subida del 0,38 % en el día. El activo había subido recientemente por encima de los 86000 dólares, tras cotizar alrededor de los 76000 dólares a principios de mes.
El mercado de derivados en torno a ese precio al contado sigue siendo considerable.
Los datos de Coinglass del 27 de septiembre muestran un interés abierto en Bitcoin de aproximadamente 651500 $BTC, valorado en 55,26 mil millones de dólares. El interés abierto subió un 0,49 % en 24 horas.
Esa exposición se comporta de manera muy distinta a $BTC mantenido en la tesorería de una empresa o en una reserva gubernamental.
Las posiciones de futuros pueden aumentar sin que una cantidad equivalente de Bitcoin se retire permanentemente de la oferta líquida. El apalancamiento también puede deshacerse rápidamente, lo que convierte a los derivados en una fuente de presión sobre los precios a corto plazo, incluso cuando parte del $BTC subyacente se mantiene con un horizonte temporal mucho más largo.
Por tanto, el mercado contiene a la vez dos formas distintas de escasez: la oferta fija de Bitcoin a nivel de protocolo y la cantidad menor y cambiante que sus tenedores están realmente dispuestos a vender.
El punto débil de la apuesta por la escasez está en el balance
Considerar que todos los Bitcoin de una empresa están bloqueados permanentemente pasa por alto cómo se financian.
Una empresa que emite acciones para adquirir $BTC puede seguir haciéndolo mientras los inversores estén dispuestos a asumir la dilución y la operación siga siendo atractiva desde el punto de vista económico. Una estrategia financiada mediante bonos convertibles depende de otras variables, como el precio de las acciones del emisor, las condiciones de conversión, la estructura de vencimientos y la capacidad de refinanciarse.
Un mercado bajista severo de Bitcoin puede presionar ambos lados al mismo tiempo.
$BTC puede caer por debajo del costo de adquisición de una empresa, mientras sus acciones pierden la prima de valoración que antes hacía atractiva la emisión de nuevas acciones. Los bonos convertibles que los inversores antes estaban dispuestos a canjear por acciones podrían seguir en circulación, según sus condiciones. También puede encarecerse la refinanciación justo cuando ha disminuido el valor del principal activo de tesorería de la empresa.
Ninguno de esos resultados obliga automáticamente a vender Bitcoin. Sí significan que la iliquidez estructural de los $BTC corporativos depende de lo que permita el balance que los mantiene.
Las divulgaciones de Capital B lo hacen especialmente visible porque la empresa informa tanto de sus tenencias de Bitcoin como del número de acciones totalmente diluido. Su objetivo declarado no consiste simplemente en poseer más $BTC, sino en aumentar la cantidad de Bitcoin por acción totalmente diluida con el tiempo.
Es una prueba más exigente que la mera acumulación.
No todos los Bitcoin que figuran en un balance son igual de escasos
El límite de 21 millones de Bitcoin describe la oferta máxima. Dice mucho menos sobre la cantidad que realmente está disponible para la venta a un precio determinado.
Un Bitcoin confiscado sujeto a una política de reserva federal tiene incentivos de venta distintos de los del $BTC adquirido con acciones corporativas recién emitidas. El Bitcoin financiado mediante valores convertibles introduce otro conjunto de obligaciones. La exposición a futuros puede volver a cambiar sin retirar de la circulación una cantidad equivalente de $BTC al contado.
Por eso, limitarse a contar las tenencias institucionales puede ocultar más de lo que revela.
La medida más útil es el financiamiento y el mandato detrás de esas tenencias.
Capital B muestra cómo los mercados de valores pueden generar nueva demanda al contado. La Reserva Estratégica de Bitcoin muestra cómo las políticas gubernamentales pueden alterar la oferta potencial. El mercado de derivados de 55,26 mil millones de dólares muestra cómo pueden acumularse grandes cantidades de exposición financiera sin producir el mismo efecto de escasez.
A 84.750 dólares, la próxima apuesta por la escasez de Bitcoin no se limita, por tanto, a cuántas monedas quedan.
Se trata de quién las controla, qué financió su compra y qué tendría que ocurrir para que esos titulares se conviertan en vendedores.