
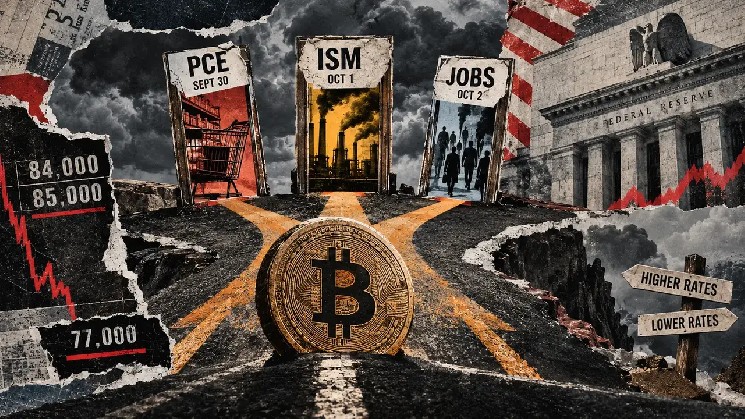
El análisis de Glassnode del 23 de septiembre identificó un gran grupo de oferta de tenedores a largo plazo entre 84.000 y 85.000 dólares. Esa zona marca dónde adquirieron monedas muchos tenedores a más largo plazo, por lo que la capacidad de Bitcoin para recuperarla constituye una respuesta medible a las noticias de la semana.
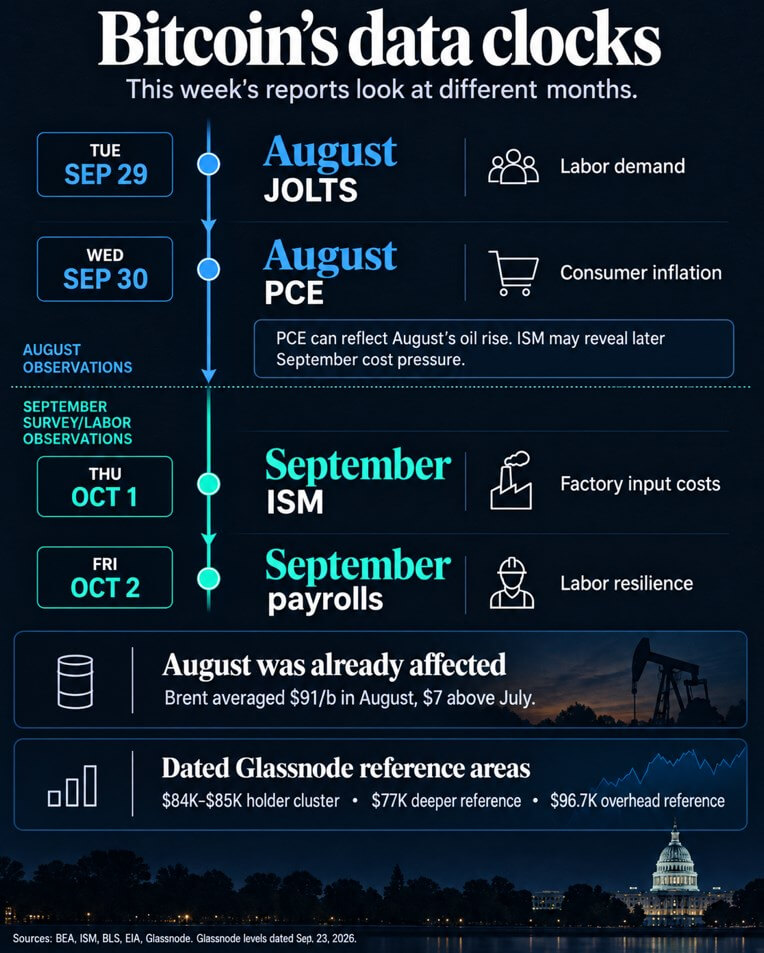
Glassnode también identificó una referencia más baja de True Market Mean cerca de los 77.000 dólares y una referencia superior del MVRV medio cerca de los 96.700 dólares.
El Market Pulse de Glassnode del 21 de septiembre mostró compras netas al contado por parte de los takers, un aumento del volumen y un apalancamiento elevado en futuros, junto con salidas semanales de ETF. Las nuevas compras al contado, un mayor volumen y la demanda de ETF darían más peso a un rebote que la mera cobertura de posiciones en futuros.
Cómo podría afectar a Bitcoin un mes que falta
La Administración de Información Energética estimó que el crudo Brent al contado promedió 91 dólares por barril en agosto, 7 dólares por encima de julio, mientras las exportaciones de Oriente Medio seguían limitadas.
La Agencia Internacional de la Energía constató que las exportaciones de diésel y gasóleo del Golfo estuvieron gravemente restringidas en agosto y registró un nuevo salto de un índice de referencia del crudo físico para el 9 de septiembre.
El informe del PCE del 30 de septiembre no puede medir la evolución posterior de septiembre de los costos de combustible, transporte de mercancías y fabricación. La Organización Marítima Internacional registró daños a buques en el estrecho de Ormuz y sus cercanías los días 21 y 23 de septiembre, prueba de que el riesgo para el transporte marítimo persistió después del mes de referencia del PCE.
Si los inversores esperan que el aumento de los costos empresariales mantenga elevada la inflación, los rendimientos de los bonos del Tesoro y las expectativas sobre la trayectoria de la Fed podrían subir antes de que un informe posterior sobre la inflación al consumidor registre cualquier efecto de transmisión. Una lectura moderada del PCE de agosto podría aliviar inicialmente esa presión, sin aclarar lo que ocurrió después.
El informe de ISM de agosto situó el índice de precios en 71,1 y las entregas de proveedores en 59,3, lo que concuerda con entregas más lentas. El combustible diésel y el transporte de mercancías figuraban entre las materias primas que subieron de precio, mientras que los encuestados también hablaron por separado de la energía y del conflicto de Ormuz.
Una lectura más alta del índice de precios de septiembre, junto con entregas más lentas o comentarios sobre los costos, señalaría nuevas presiones sobre los fabricantes. Los nuevos pedidos y el empleo ayudarán a mostrar si la demanda se mantiene mientras suben los costos.
La publicación de JOLTS del 29 de septiembre, correspondiente a agosto, ofrece una primera evaluación del mercado laboral, mientras que las nóminas de septiembre, que se publicarán el 2 de octubre, pondrán a prueba más directamente el lado del crecimiento en la cuestión de política monetaria.
La Fed elevó su rango objetivo a entre el 3,75 % y el 4 % el 16 de septiembre y afirmó que la inflación seguía elevada, mientras que el crecimiento del empleo había mantenido el ritmo de crecimiento de la población activa. Un enfriamiento moderado del empleo podría aliviar la presión sobre las tasas, mientras que una caída mucho más pronunciada de lo esperado podría, en cambio, aumentar la preocupación por el crecimiento.
La secuencia más reveladora de esta semana sería un PCE moderado de agosto seguido de una lectura más alta del índice de precios de ISM de septiembre. Un repunte inicial de Bitcoin podría revertirse si los rendimientos y las expectativas sobre las tasas vuelven a subir.
Otros tres escenarios pondrían a prueba el mismo marco:
- Relajación sin temor a una desaceleración del crecimiento: Un PCE más moderado, sin nuevas aceleraciones de los costos según ISM y con un enfriamiento moderado del empleo podrían aliviar los rendimientos. Recuperar la zona de 84.000 a 85.000 dólares de Glassnode tendría más peso si se sumara la demanda al contado.
- Inflación persistente: Unas señales de precios más firmes, junto con una contratación resiliente, podrían mantener elevada la presión sobre las tasas. No recuperar ese grupo de tenedores pondría en el punto de mira la referencia inferior de Glassnode, en 77.000 dólares, sin convertirla en un destino fijo.
- Quiebre del empleo: Una decepción grave en las nóminas podría bajar los rendimientos, pero aun así perjudicar a Bitcoin si los inversores responden a un choque de crecimiento reduciendo el riesgo.
La prueba para Bitcoin consiste en determinar si cada nueva lectura modifica los rendimientos y las expectativas sobre la Fed, y si los compradores al contado respaldan el movimiento resultante en la zona de costo de adquisición de los tenedores fechada por Glassnode.