
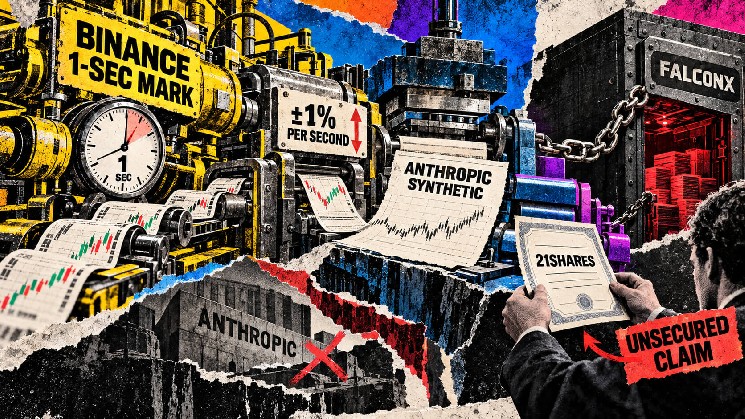
Los compradores se convierten en acreedores no garantizados de un emisor de las Islas Caimán, cuya contraparte en el pagaré de FalconX gestiona la exposición subyacente. Sus rendimientos dependen de la capacidad de pago de esa cadena, así como de la dirección de los precios vinculados a Anthropic.
El resumen legal del emisor revela que las condiciones contractuales con entidades afiliadas se negocian dentro del mismo grupo empresarial, sin un director independiente facultado para aprobar su imparcialidad ni una verificación externa de que coincidan con las de un acuerdo entre partes independientes. La comisión anual del 1% anunciada para el producto también se suma a los costos de financiación, negociación y financiación perpetua.
Una cotización pública obligaría a que la valoración sintética de Anthropic en el sector cripto convergiera con un precio real del mercado bursátil, poniendo a prueba si la liquidez previa a la IPO sobrevive a una nueva valoración o se deshace una vez que Wall Street fija el punto de referencia.
Este certificado añade una dependencia del riesgo de incumplimiento de la contraparte que puede perjudicar los rendimientos incluso si el precio de referencia evoluciona favorablemente.
Un crédito no garantizado y condiciones contractuales con entidades afiliadas
Las condiciones finales identifican al emisor del certificado como 21shares x FalconX Limited, constituida en las Islas Caimán. Especifican una exposición sintética larga única mediante un pagaré estructurado no cotizado, con FalconX Sandpiper SPC como contraparte contractual pertinente.
El inversor posee deuda del emisor, mientras que este depende de la contraparte del pagaré para cumplir sus obligaciones contractuales. Según la explicación de 21Shares, la contraparte gestiona la exposición económica mediante contratos de futuros perpetuos negociados en Binance y Hyperliquid.
El resumen específico de la emisión clasifica los certificados como deuda no garantizada y no subordinada del emisor, sin garantía de otra entidad. No subordinada significa que la obligación no está designada como deuda subordinada.
Los inversores solo pueden reclamar al emisor. Si la contraparte incumple o se vuelve insolvente, advierte el resumen, el emisor podría recuperar una cantidad sustancialmente inferior al valor calculado del pagaré, o nada.
Esa pérdida puede afectar a los titulares de certificados independientemente de cómo hayan evolucionado los precios vinculados a Anthropic.
La estructura de certificado y pagaré asigna la gestión de los derivados a la contraparte y la obligación de pago al emisor. Otorga al comprador un crédito de deuda definido, pero el reembolso sigue dependiendo de la capacidad del emisor para cumplir sus obligaciones y de los riesgos de crédito incorporados en el pagaré.
El resumen legal indica que Jura Pentium Limited es propietaria del emisor dentro del grupo FalconX Holdings. El resumen de las relaciones del grupo identifica el riesgo de que el emisor y la contraparte contractual sean entidades afiliadas bajo propiedad común.
En cuanto a esos contratos, señala que las entidades del mismo grupo acuerdan precios fijos, deslizamiento, costos de financiación y tolerancias de seguimiento. Estos parámetros ayudan a determinar cómo se traduce la exposición al mercado en valor económico para los inversores.
El documento indica que ningún director independiente del consejo del emisor tiene autoridad para revisar y aprobar la imparcialidad de esas condiciones. También señala que ninguna parte externa verifica que coincidan con las condiciones que ofrecería una contraparte no afiliada.
La limitación de gobernanza no demuestra que una condición concreta sea injusta, que se hayan manipulado los precios ni que alguien haya actuado indebidamente. El emisor afirma que mantiene mecanismos para gestionar posibles conflictos, pero advierte que no puede garantizarse su eficacia.
Las condiciones finales nombran a NAV Consulting Inc. como agente de cálculo y administrador. Calcular el valor liquidativo del certificado es una tarea distinta de evaluar si las disposiciones negociadas sobre financiación o deslizamiento de un pagaré con una entidad afiliada son justas.
Un proceso de valoración puede funcionar conforme a las condiciones acordadas sin aportar la aprobación independiente de imparcialidad que, según el resumen, falta.
Las condiciones negociadas ayudan a determinar qué parte del rendimiento de la exposición al mercado queda disponible para el titular.
Los datos de precios y los costos determinan el rendimiento
La explicación de Jan describe el precio de referencia de Anthropic en Binance como una cotización que se actualiza cada segundo a partir de transacciones ejecutadas durante una ventana móvil de entre 10 y 100 segundos. Indica que los cambios de un segundo al siguiente se limitan al 1% en cualquiera de las dos direcciones, con una alternativa basada en las 100 operaciones más recientes durante periodos de menor actividad.
Esas son medidas de protección del método de precio de referencia descrito. Limitar el movimiento del precio de cada segundo no limita la pérdida total del inversor ni convierte la cotización de negociación en una valoración independiente de Anthropic.
El valor liquidativo del certificado refleja entonces el valor de su instrumento subyacente y la comisión del inversor. Los costos de financiación, negociación y financiación del pagaré también pueden afectar ese valor. El precio de ejecución de un bróker es otra capa, determinada por el precio disponible cuando el inversor opera.
El precio de referencia de Binance describe los precios de la plataforma; la tasa de Kaiko y el dato de financiación mencionados determinan la valoración contractual; el pagaré alimenta el valor liquidativo, y la ejecución en el mercado secundario determina el producto de la venta.
Las preguntas frecuentes del producto indican que los cargos subyacentes de financiación, negociación y financiación perpetua se repercuten al valor liquidativo. Por ello, los inversores pueden observar una diferencia entre la evolución del precio de referencia y el rendimiento del certificado.
Las condiciones finales revelan cargos calculados sobre distintas bases:
Estas cifras no pueden sumarse para obtener una comisión anual total fija. La financiación se expresa como un límite máximo, los costos de negociación son indicativos y la financiación depende de las condiciones del derivado y del mercado. La cifra de financiación al inicio no establece la tasa actual ni un gasto futuro constante.
El certificado permite al inversor delegar la gestión de la exposición a futuros, pero los costos económicos subyacentes siguen repercutiendo en la inversión. Los costos variables de financiación pueden reducir los rendimientos incluso cuando la perspectiva sobre el precio no cambia.
Las condiciones finales calculan el importe de liquidación a partir del NAV, después de una comisión de reembolso del 2 %, y permiten cargos adicionales por deslizamiento, transferencias en moneda fiduciaria y otros conceptos.
El resumen describe por separado las comisiones de suscripción y reembolso para los participantes autorizados, y advierte que los inversores pueden pagar comisiones de corretaje, comisiones y diferenciales. Según las condiciones finales, las suscripciones primarias solo están disponibles para los participantes autorizados.
Un titular minorista que venda a través de un corredor recibe el precio disponible en el mercado secundario, sujeto a los cargos de esa transacción. Las disposiciones sobre reembolsos primarios no bastan para suponer que todas esas ventas también conllevan un gravamen aparte del 2 %.
Acceso a través de corredores y transición condicional a una IPO
La sección de preguntas frecuentes del producto de 21Shares indica que CLAU cotiza en el Vienna MTF en EUR y está disponible a través de plataformas y corredores que admiten ese mercado. Las condiciones finales nombran a Virtu Financial Ireland Limited como participante autorizado y creador de mercado, con un lote mínimo de negociación de un certificado.
Las condiciones finales exigen que los distribuidores realicen su propia evaluación del mercado objetivo y apliquen las obligaciones de idoneidad o conveniencia previstas en MiFID II, según corresponda. El resumen legal también indica que la aprobación del prospecto en Suecia no constituye un respaldo de los valores.
El 13 de octubre, la página del producto mostraba 49 397,23 $ en activos, 5000 valores en circulación y un NAV de 9,88 $ por unidad, junto a un panel de rendimiento fechado el 12 de octubre.
Una eventual IPO proporcionaría otra referencia de precio. La sección de preguntas frecuentes indica que la referencia perpetua tendría en cuenta la cotización oficial de Anthropic en bolsa, sin entrega automática de acciones ni liquidación forzosa.
El producto seguiría ofreciendo exposición sintética, y la comisión y los costos de financiación seguirían siendo relevantes.
El resumen legal advierte que quizá nunca haya una cotización pública y que las alteraciones de precios o la rescisión de un instrumento subyacente pueden dar lugar a una valoración alternativa, una exposición sustituta o un reembolso anticipado con pérdidas.
Una cotización pública cambiaría la referencia de precio conforme al diseño descrito. El titular seguiría dependiendo de la obligación de pago del emisor, del cumplimiento de la contraparte del pagaré y de los costos de mantener la exposición sintética.