
Al 18 de octubre, la propuesta pública aún describe una votación de Snapshot seguida, si se aprueba, por una propuesta de implementación como próximos pasos. Las direcciones y los contratos importantes siguen sin especificarse.
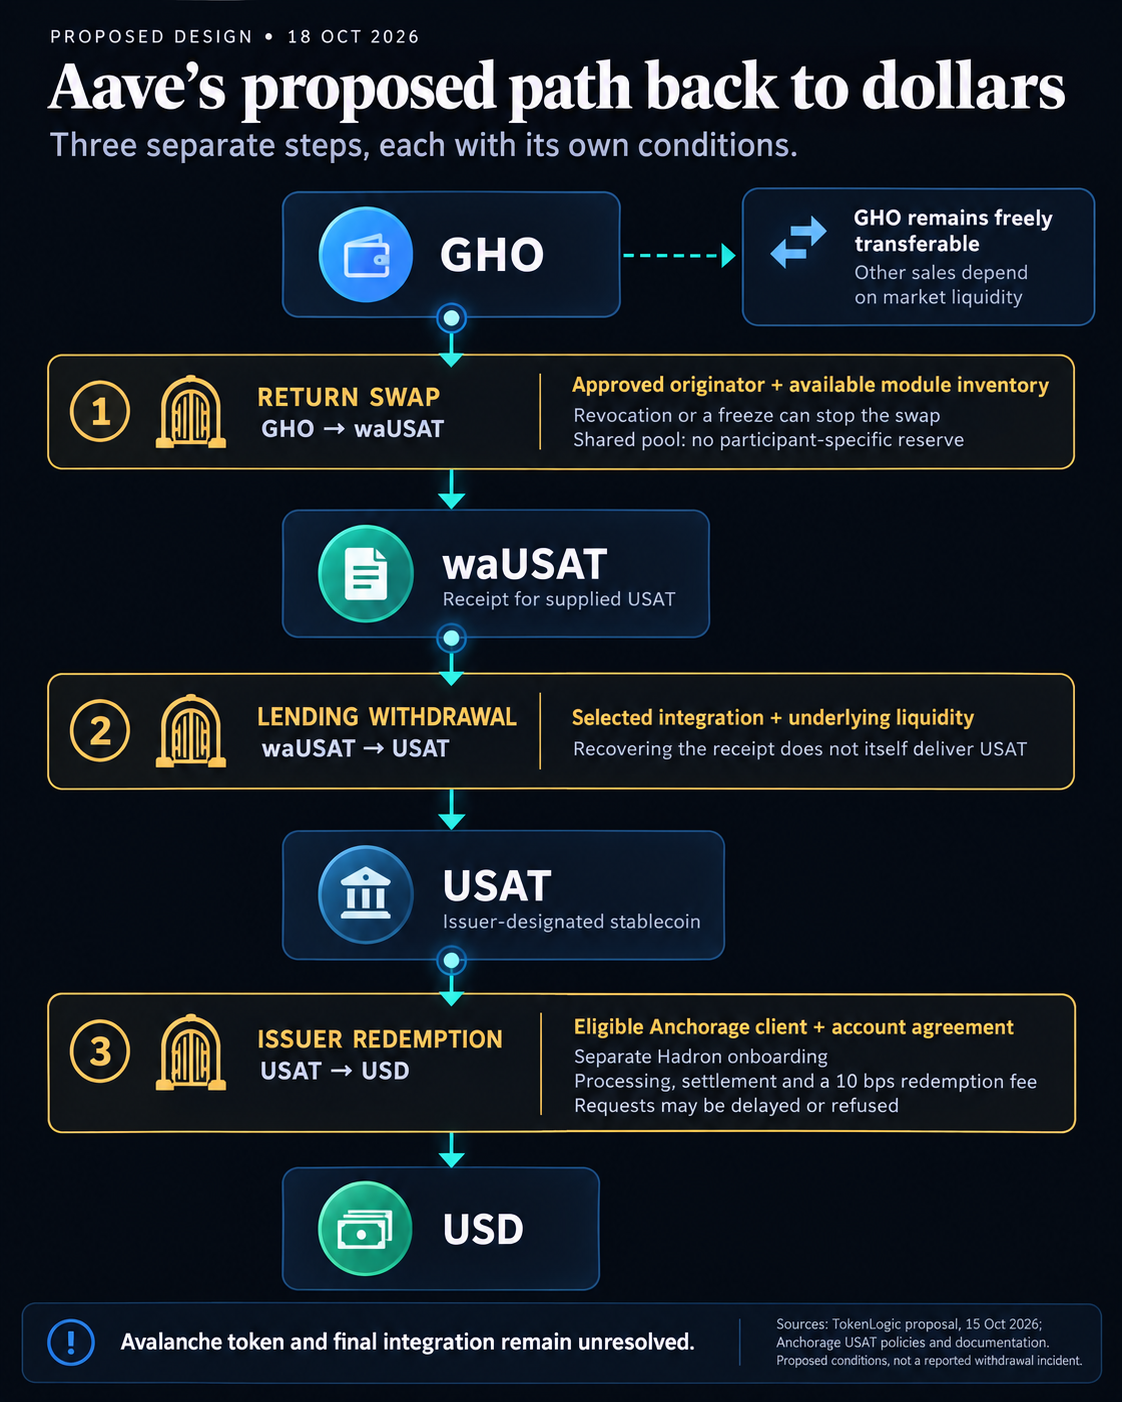
La ruta de entrada propuesta implica dos transacciones. Una contraparte aprobada suministraría $USAT al Tokenization Spoke de Aave V4 y recibiría waUSAT. Luego intercambiaría esos tokens de recibo por $GHO a través del GSM, que mantendría el waUSAT mientras los $USAT permanecieran suministrados a Aave.
Por lo tanto, el intercambio de retorno recuperaría un token de recibo. No entregaría directamente $USAT ni dólares.
La verificación de permisos se aplicaría al originador del intercambio cada vez. TokenLogic afirma explícitamente que revocar la aprobación impediría realizar más intercambios, incluidos los que se hacen para recuperar activos depositados previamente.
Un originador aprobado podría indicar otro destinatario o hacer que un relayer enviara un intercambio válido firmado. Ninguna de esas opciones requeriría la aprobación por separado de los participantes, pero ambas mantendrían el requisito de aprobación para el originador.
$GHO recibido a través del módulo seguiría siendo libremente transferible. La documentación de $GHO de Aave distingue las transferencias ordinarias de las conversiones del GSM, por lo que un participante cuyo acceso al módulo hubiera sido revocado aún podría transferir $GHO.
La propuesta también conservaría los controles de emergencia. Congelar detendría los intercambios; incautar transferiría los activos que mantiene el módulo a la tesorería designada e impediría nuevos intercambios. Esos poderes son distintos de revocar la aprobación de un participante en particular. TokenLogic afirma que las restricciones para revertir un intercambio tendrían que quedar reflejadas en los acuerdos con las contrapartes.
El inventario compartido determinaría qué se puede recuperar
La lista blanca inicial incluiría a una contraparte comercial y a una Safe de la DAO de Aave controlada por el Comité de Finanzas de Aave. Ambas usarían la misma liquidez y los mismos precios. El módulo no mantendría saldos de capital individuales ni exigiría que los intercambios de un participante coincidieran con sus depósitos anteriores.
Recuperar waUSAT dejaría un segundo paso: obtener los $USAT representados por esas participaciones. TokenLogic afirma que eso dependería de la integración elegida y de la liquidez disponible. Los retiros de V4 requieren un monto suficiente que se pueda retirar y una reserva que no esté pausada. La integración final del token de recibo de $USAT sigue sin especificarse.
La cobertura anterior de CryptoSlate sobre la liquidez de $GHO describió una distinción relacionada entre canjear sGHO por $GHO y convertir ese $GHO en stablecoins de reserva. El diseño de $USAT añadiría la aprobación continua del participante a las condiciones que rigen una conversión.
La propuesta separa el financiamiento de la reserva, el límite de disposición del módulo y el tope de exposición a activos:
La especificación indica que no hay comisiones en ninguna de las dos direcciones del intercambio, aunque deja pendiente la estrategia de precios y su dirección. La cotización ejecutable dependería de esa estrategia final; las comisiones de intercambio propuestas, de cero, no eliminarían la comisión de canje independiente del emisor.
El financiamiento también exigiría conciliar la tabla del puente: su capacidad de salida de 66 millones de $GHO está etiquetada como el 110 % del financiamiento inicial, pero el 110 % de 65 millones de $GHO es 71,5 millones. El valor previsto sigue sin resolverse. Después del financiamiento, las capacidades continuas propuestas volverían a ser de 5 millones de $GHO en cada dirección, con una tasa de recarga de 1000 $GHO por segundo.
Para obtener dólares haría falta una relación independiente con el emisor
La tabla actual de contratos de Anchorage incluye $USAT en Ethereum y Celo, sin una entrada para Avalanche. Su política distingue el $USAT admitido por el emisor, que cuenta con su respaldo, de los derivados y wrappers de terceros.
Las políticas del banco sobre $USAT limitan la emisión y el canje a clientes con una relación de cuenta vigente y en regla, sujeta a un acuerdo por escrito. Tener $USAT por sí solo no crea esa relación. Los clientes deben tener los activos necesarios en el banco, y la finalización requiere procesamiento y liquidación.
La política describe la conversión a un dólar por cada $USAT, descontadas las comisiones, y permite que las solicitudes se retrasen, restrinjan o rechacen por motivos legales, de riesgo u operativos. El acuerdo escrito de cuenta del cliente rige la relación.
$USAT también sigue una ruta operativa distinta. La documentación de Anchorage sobre stablecoins excluye su acuñación y quema de la interfaz normal de Convert y exige un proceso de incorporación independiente a Hadron, una interfaz de terceros.
El calendario de comisiones de $USAT, vigente desde el 9 de octubre, cobra 10 puntos básicos por el rescate. Esa comisión del emisor sería independiente de las comisiones de intercambio cero propuestas por GSM.
La evaluación de Ethereum de LlamaRisk del 12 de octubre cita correspondencia de diligencia debida e informa de un mínimo habitual de 1 millón de dólares para acuñar y quemar, excepciones limitadas para pruebas y restricciones de liquidación vinculadas a la disponibilidad de efectivo y a los días hábiles en Estados Unidos.
LlamaRisk también informa de unos 10,02 millones de dólares en el principal pool de Curve de Ethereum $USAT/USDT.
Siguen sin completarse las direcciones propuestas de Avalanche $USAT, waUSAT, la reserva y la contraparte comercial, así como los contratos de estrategia de precios y comisiones y la selección automática del congelador/oráculo. La propuesta sí especifica las comisiones numéricas de intercambio y los límites de precio para congelar/descongelar, por lo que el trabajo pendiente abarca tanto la implementación como las condiciones comerciales.